ВКонтакте
 Одноклассники
 Телеграм
Как пользоваться картой рассрочки — инструкция для новичков
Вы оформили карту рассрочки, но не до конца понимаете, как ей пользоваться, чтобы не переплачивать и не попадать в просрочки? Это нормально. Карта рассрочки — не совсем обычная кредитная карта, у неё свои правила и нюансы. В этой статье мы дадим пошаговую инструкцию для новичков: от активации карты до полного погашения долга. Вы узнаете, как правильно покупать, как платить, как избежать подводных камней и что делать, если возникли трудности.
Ранее мы уже разобрали на какой срок дают рассрочку. Теперь перейдем к практическому руководству.
Шаг 1. Активация и настройка карты
После того как вы получили карту (пластиковую или виртуальную), её нужно активировать и настроить под себя.
Как активировать карту
- Пластиковая карта: обычно активируется при первом использовании в банкомате или при оплате покупки. Некоторые банки требуют звонка в поддержку или активации в приложении.
- Виртуальная карта: активируется автоматически после выпуска. Данные для оплаты (номер, срок, CVV) появляются в приложении.
Что настроить в первую очередь
- Мобильное приложение банка — установите и войдите в него. Через приложение вы будете видеть лимит, график платежей, список партнеров.
- СМС-уведомления или пуш-уведомления — подключите бесплатные (если есть) или откажитесь от платных (по ст. 12 закона № 353-ФЗ вы имеете право отказаться от навязанных услуг).
- Автоплатеж — настройте автоматическое списание ежемесячного платежа с вашей дебетовой карты или счета. Это лучший способ не забыть про платеж.
- Дата платежа — узнайте, какого числа банк списывает ежемесячный платеж. Отметьте эту дату в календаре с напоминанием за 2–3 дня.
Шаг 2. Изучите условия вашей карты
Прежде чем совершать первую покупку, обязательно разберитесь с условиями именно вашей карты. Это убережет от неожиданных комиссий и процентов.
Что нужно знать
- Список партнеров — где действует рассрочка 0%? Если ваша карта работает только с партнерами, оплата в других магазинах либо невозможна, либо с процентами. Список партнеров обычно есть в приложении.
- Максимальный срок рассрочки — на какой максимальный срок можно разбить покупку (6, 12, 24 месяца). Помните, что срок зависит от магазина и товара.
- Плата за обслуживание — есть ли ежемесячная или ежегодная плата? При каких условиях она не взимается (например, траты от 10 000 руб./мес).
- Штрафы за просрочку — какой процент и фиксированная сумма штрафа.
- Комиссии — за снятие наличных, за переводы, за дополнительные услуги.
Шаг 3. Совершаем первую покупку — пошагово
Теперь перейдем к самому интересному — оплате товара в рассрочку.
В магазине-партнере (если ваша карта партнерская)
- Выберите товар. Уточните у продавца или в приложении банка, на какой срок доступна рассрочка 0% на этот товар.
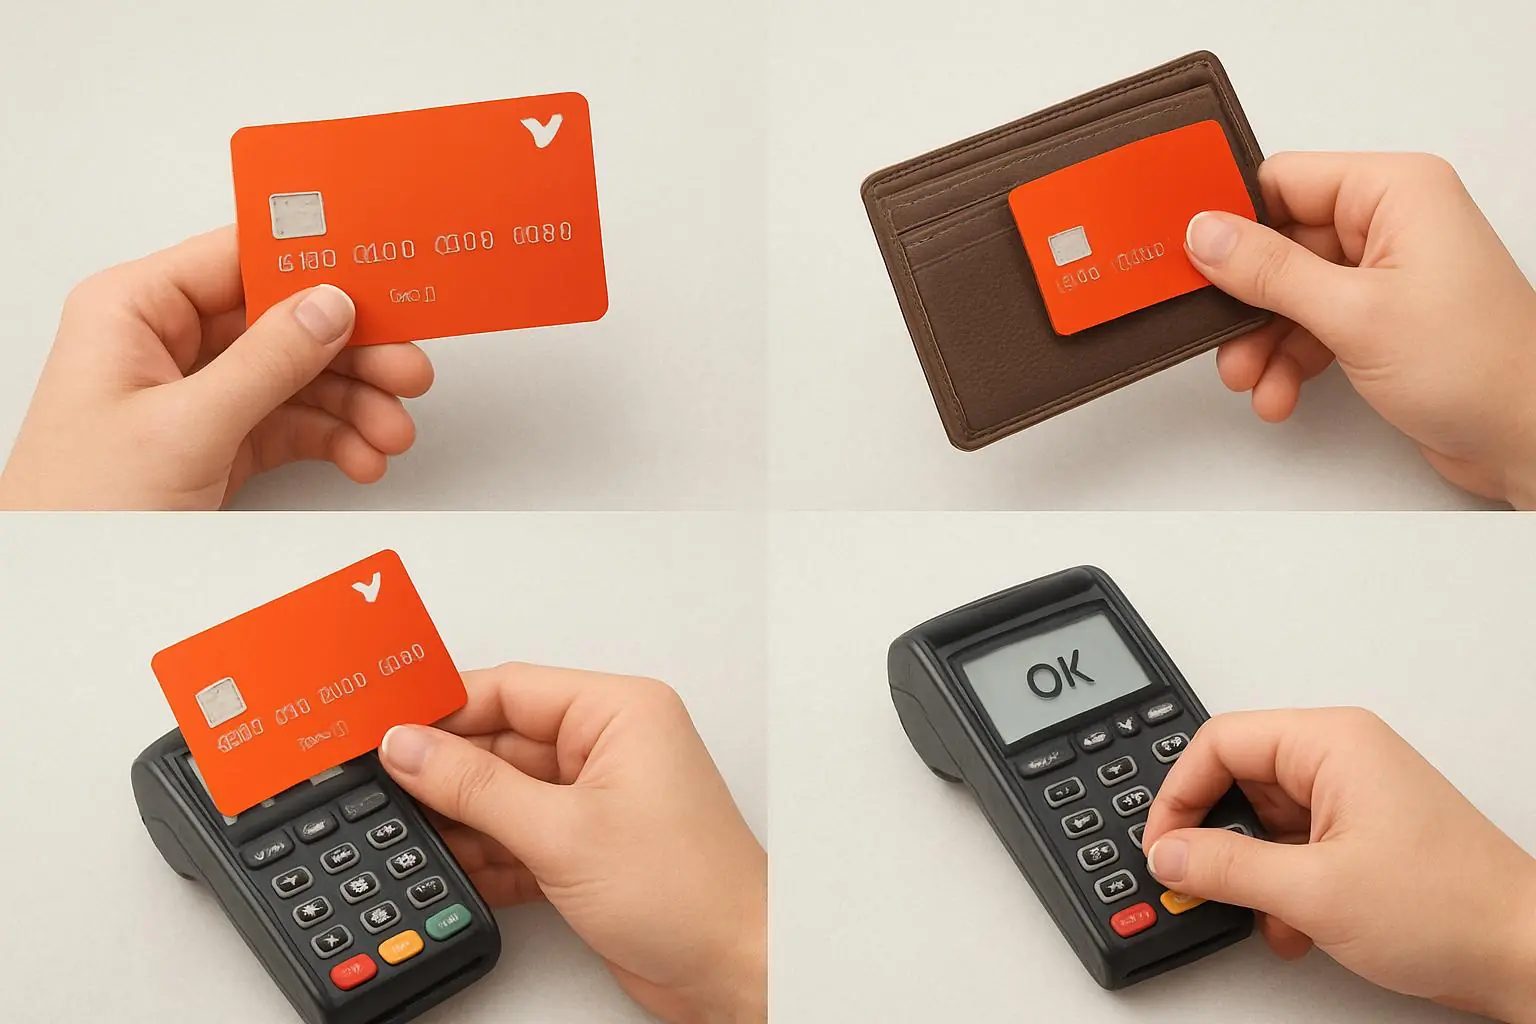
- На кассе приложите карту (или добавьте её в Apple Pay/Google Pay) к терминалу, как обычную карту.
- Сумма покупки спишется с вашего кредитного лимита. Чек покажет полную стоимость товара.
- После покупки в приложении банка появится информация о рассрочке: общая сумма, срок, ежемесячный платеж, дата списания.
- Банк автоматически разобьет сумму на равные платежи на установленный срок. Никаких дополнительных действий от вас не требуется.
В любом магазине (универсальная карта — Альфа-Карта, Т-Банк Платинум, Озон карта)
- Оплатите покупку картой.
- После оплаты в приложении банка вам предложат включить рассрочку на эту покупку. Выберите срок (обычно от 1 до 12 месяцев).
- Если вы не включите рассрочку, карта будет работать как обычная кредитка с льготным периодом (тогда нужно будет вернуть деньги до окончания льготного периода, чтобы не платить проценты).
- Если вы включили рассрочку, сумма разобьется на равные платежи на выбранный срок.
В интернет-магазине
- На странице оплаты выберите способ оплаты «Банковская карта».
- Введите данные вашей карты рассрочки (номер, срок, CVV).
- После оплаты в приложении банка включите рассрочку (если карта не партнерская) или рассрочка включится автоматически (если магазин — партнер).
Шаг 4. Как и когда платить по рассрочке
Это самый важный этап. От своевременности платежей зависит, будет ли рассрочка действительно беспроцентной.
Как происходит списание
- Банк сам списывает ежемесячный платеж с вашего счета в определенную дату. Обычно это число, соответствующее дате активации карты или дате первой покупки.
- Вам не нужно каждый раз вручную переводить деньги. Но нужно, чтобы к дате списания на счете была нужная сумма.
- Если на счете денег нет, списание не произойдет, и наступит просрочка.
Как пополнить счет
- Переводом с вашей дебетовой карты (лучше всего настроить автоплатеж).
- Переводом с карты другого банка (может быть комиссия).
- Наличными через банкомат (если карта пластиковая).
Главные правила платежей
- Пополняйте счет за 2–3 дня до даты списания — деньги могут идти несколько часов, особенно при переводе с другого банка.
- Держите на счете небольшую подушку (500–1000 рублей), чтобы случайно не уйти в минус.
- Отключите платные услуги, которые автоматически списываются (страховка, СМС, подписки), чтобы они не «съедали» деньги, предназначенные для платежа.
Что такое минимальный платеж?
У карт рассрочки нет минимального платежа в классическом понимании. Есть фиксированный ежемесячный платеж. Вы не можете заплатить меньше — это будет просрочка. Можете заплатить больше — это досрочное погашение.
Шаг 5. Контроль долга и лимита
Ведите учет своих рассрочек, чтобы не набрать больше, чем можете выплатить.
Что проверять регулярно
- Остаток долга по каждой рассрочке (сумма, которую ещё предстоит вернуть).
- Свободный лимит — сколько ещё вы можете потратить.
- График платежей — даты и суммы предстоящих списаний.
- Сумму всех ежемесячных платежей по всем активным рассрочкам. Она не должна превышать 20–30% вашего дохода.
Как быстро проверить
- В мобильном приложении банка.
- В интернет-банке.
- В СМС-уведомлениях (если оставили).
Шаг 6. Досрочное погашение — как и зачем
Вы можете вернуть деньги раньше срока. Это разрешено законом (ст. 11 закона № 353-ФЗ) без штрафов.
Как погасить досрочно
- Полностью: внесите на карту сумму, равную остатку долга. Банк спишет её, и рассрочка закроется.
- Частично: внесите любую сумму сверх ежемесячного платежа. Это уменьшит остаток долга, но не изменит график платежей (вы просто заплатите меньше в будущем или закроете рассрочку раньше).
Зачем это делать
- Чтобы освободить лимит для новых покупок.
- Чтобы снизить долговую нагрузку (полезно перед ипотекой).
- Чтобы уменьшить риск случайной просрочки.
Минус досрочного погашения только один: рассрочка и так была беспроцентной, так что вы не сэкономите на процентах. Но и не потеряете.
Шаг 7. Чего нельзя делать с картой рассрочки
Запомните эти «нельзя», чтобы не переплатить и не испортить кредитную историю.
- Не снимайте наличные. Это очень дорого: комиссия 3–10% + проценты с первого дня (20–35% годовых).
- Не переводите деньги с карты на другую карту. Обычно это запрещено, но если технически возможно — комиссия будет огромной.
- Не пропускайте платежи и не задерживайте пополнение. Даже один день просрочки — штраф и пятно в кредитной истории.
- Не покупайте в непартнерских магазинах, если ваша карта работает только с партнерами. Банк может начислить проценты (10–25% годовых).
- Не игнорируйте условия бесплатности. Если для бесплатного обслуживания нужно тратить от 10 000 рублей в месяц, а вы тратите меньше — банк снимет плату.
Что делать, если возникли проблемы
Даже при аккуратном использовании могут случиться трудности. Вот алгоритм действий.
Забыли пополнить счет, и платеж не прошел
- Срочно пополните счет (желательно в тот же день).
- Свяжитесь с банком и объясните ситуацию. Некоторые банки могут простить первую короткую просрочку, особенно если вы давно клиент.
- Погасите начисленный штраф (если он был).
- Будьте готовы к тому, что просрочка может отразиться в кредитной истории.
Не хватает денег на платеж в этом месяце
- Свяжитесь с банком ДО даты списания. Возможно, вам предоставят отсрочку или реструктуризацию.
- Попробуйте найти деньги: занять у друзей, продать ненужную вещь, взять микрозайм (но это крайняя мера).
- Если не заплатить — просрочка, штраф, испорченная КИ.
Банк начислил комиссию, которой не должно было быть
- Проверьте договор и тарифы — действительно ли эта комиссия законна.
- Напишите в поддержку банка с требованием вернуть комиссию. Ссылайтесь на ст. 5 и 12 закона № 353-ФЗ.
- Если банк отказывает, пишите жалобу в Центробанк или обращайтесь в суд (но это крайние меры).
Карту заблокировали или уменьшили лимит
- Узнайте причину в поддержке. Обычно это просрочки, подозрительные операции или ухудшение кредитной истории.
- Если блокировка по вашей вине — погасите долг, устраните причину.
- Если банк нарушил условия — пишите жалобу.
Что говорит закон о пользовании картой рассрочки
Ваши права защищены. Вот основные нормы, которые стоит знать.
- Статья 5 закона № 353-ФЗ — банк обязан предоставить полную информацию об условиях карты (лимит, сроки, проценты, комиссии, штрафы).
- Статья 12 закона № 353-ФЗ — запрет на навязывание дополнительных услуг. Вы можете отказаться от страховки, СМС-информирования, платных подписок.
- Статья 11 закона № 353-ФЗ — право на досрочное погашение без штрафов. Банк не может взять комиссию за досрочку.
- Статья 9 закона № 353-ФЗ — банк не может в одностороннем порядке изменить условия (например, ввести плату за обслуживание) без уведомления за 30 дней.
- Закон РФ № 2300-1 — защита прав потребителей. Если банк ввел вас в заблуждение или скрыл важные условия, вы можете требовать расторжения договора.
Короткая памятка для новичка
- Активируйте карту и настройте автоплатеж.
- Изучите список партнеров и условия рассрочки.
- Покупайте только у партнеров или на универсальных картах.
- Пополняйте счет за 2–3 дня до даты списания.
- Не снимайте наличные и не переводите деньги.
- Следите, чтобы все ежемесячные платежи не превышали 20–30% дохода.
- Ведите учет в приложении банка.
- При проблемах — сразу звоните в банк.
Частые ошибки новичков
- Путают карту рассрочки с кредитной картой — отсюда снятие наличных, пропуск платежей.
- Не проверяют, является ли магазин партнером — получают проценты.
- Кладут деньги на карту в день списания — деньги не успевают зачислиться, и платеж не проходит.
- Думают, что можно не платить, если рассрочка 0% — нельзя, это кредит.
- Не отключают платные услуги — переплачивают за СМС и страховку.
Коротко о главном
- Пользоваться картой рассрочки просто: оплачиваете покупку, банк разбивает её на равные платежи, вы платите ежемесячно без процентов.
- Главное правило — всегда вовремя пополнять счет за 2–3 дня до списания.
- Никогда не снимайте наличные и не переводите деньги с карты рассрочки.
- Внимательно изучите условия своей карты: список партнеров, сроки рассрочки, плату за обслуживание.
- Настройте автоплатеж и уведомления — это поможет не забыть про платеж.
- Закон № 353-ФЗ защищает ваши права: досрочное погашение без штрафов, отказ от навязанных услуг, информирование об изменениях.
- Если возникли проблемы — сразу обращайтесь в банк, не ждите просрочки.