
 ВКонтакте
 Одноклассники
 Телеграм
Какую систему налогообложения выбрать при открытии ИП
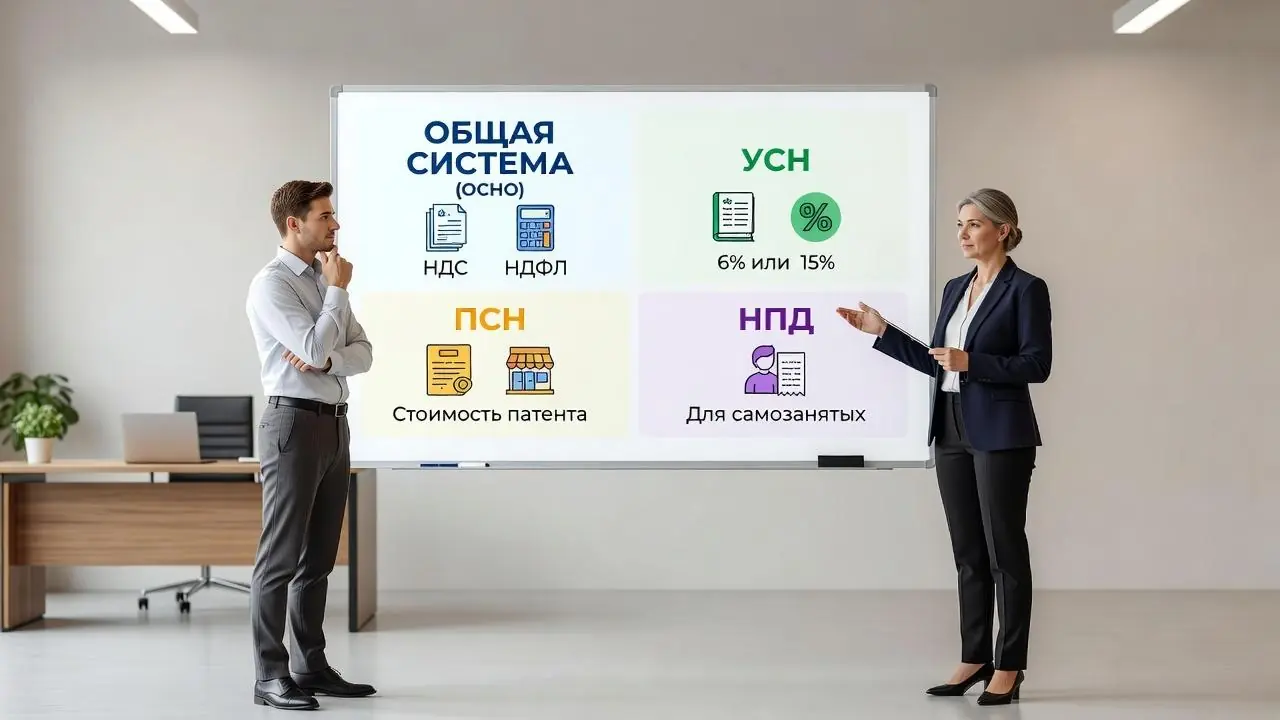
Выбор системы налогообложения — одно из самых важных решений при открытии индивидуального предпринимательства (ИП). От него зависит, сколько налогов вы будете платить, какую отчетность сдавать и насколько сложным будет ведение бухгалтерии. Ошибка на этом этапе может привести к переплате налогов или даже к штрафам. Какую систему налогообложения выбрать при открытии ИП? Какие есть варианты? И как понять, что подходит именно вам? В этой статье мы подробно разберем все системы налогообложения для ИП, их плюсы, минусы и поможем выбрать оптимальный вариант.
Ранее мы уже разобрали какие документы нужны для открытия ИП. Теперь перейдем к выбору налогового режима.
Системы налогообложения для ИП — общий обзор
В России для индивидуальных предпринимателей доступны пять систем налогообложения:
- УСН (упрощенная система налогообложения) — самый популярный режим.
- ПСН (патентная система налогообложения) — для отдельных видов деятельности.
- НПД (налог на профессиональный доход) — для самозанятых.
- ОСНО (общая система налогообложения) — основной режим, если не подходят другие.
- ЕСХН (единый сельскохозяйственный налог) — для сельхозпроизводителей.
Каждый режим имеет свои особенности, ограничения и требования. Выбор зависит от вида деятельности, размера дохода, наличия сотрудников и расходов.
УСН — упрощенная система налогообложения
УСН — самая популярная система среди ИП. Она простая, понятная и подходит для большинства видов деятельности.
Два варианта УСН
- УСН «Доходы» (6%) — налог 6% от всех поступлений. Подходит, если у вас мало расходов или их сложно подтвердить.
- УСН «Доходы минус расходы» (15%) — налог 15% с разницы между доходами и расходами. Подходит, если расходы большие (более 60% от доходов).
Ограничения УСН
- Доход до 60 млн рублей в год (для ставки 6%) и до 150 млн рублей для ставки 15% с учетом коэффициента-дефлятора.
- Численность сотрудников — до 130 человек.
- Нельзя заниматься некоторыми видами деятельности (банки, страховые компании, игорный бизнес).
Плюсы УСН
- Простая отчетность — одна декларация в год.
- Низкая налоговая нагрузка.
- Не нужно платить НДС (кроме импорта).
Минусы УСН
- Ограничения по доходам и сотрудникам.
- Не все контрагенты работают с УСН (крупные компании предпочитают ОСНО).
Кому подходит УСН
Большинству начинающих ИП. Если у вас небольшие расходы — выбирайте «Доходы 6%». Если расходы значительные — «Доходы минус расходы 15%».
ПСН — патентная система налогообложения
ПСН — это режим, при котором вы покупаете патент на определенный вид деятельности на срок от 1 до 12 месяцев. Налог фиксирован — не зависит от фактического дохода.
Кто может применять ПСН
Только ИП, занимающиеся определенными видами деятельности (ремонт, услуги, розничная торговля, общепит). Полный список — в Налоговом кодексе (статья 346.43).
Ограничения ПСН
- Доход до 60 млн рублей в год.
- До 15 сотрудников.
- Действует только на территории того региона, где вы купили патент.
Плюсы ПСН
- Налог фиксирован, не зависит от дохода.
- Не нужно сдавать декларацию (только вести книгу учета доходов).
- Можно совмещать с другими режимами (например, УСН).
Минусы ПСН
- Ограниченный перечень видов деятельности.
- Стоимость патента может быть высокой (зависит от региона).
- Нужно платить за патент до начала деятельности.
Кому подходит ПСН
ИП, занимающимся услугами, ремонтом, розничной торговлей, если их доход стабилен, а расходы невелики.
НПД — налог на профессиональный доход (самозанятость)
НПД — это режим для самозанятых, которые не регистрируются как ИП. Но ИП тоже могут применять НПД, если откажутся от других режимов.
Особенности НПД
- Налог: 4% при работе с физлицами, 6% при работе с юрлицами.
- Лимит дохода — 2,4 млн рублей в год.
- Без сотрудников.
- Нет страховых взносов «за себя» (добровольно).
Кому подходит НПД
Тем, кто только начинает, работает один, и доход не превышает 2,4 млн рублей в год.
ОСНО — общая система налогообложения
ОСНО — это основной режим, который применяется по умолчанию, если не выбран другой. Он сложный и дорогой.
Особенности ОСНО
- Налог на прибыль (НДФЛ) — 13% (для резидентов).
- НДС — 20% (освобождение только при доходах до 2 млн рублей в квартал).
- Имущественные налоги.
Кому подходит ОСНО
Крупному бизнесу, который работает с контрагентами на ОСНО (им нужен НДС), или если не подходят другие режимы.
ЕСХН — единый сельскохозяйственный налог
ЕСХН — это режим для производителей сельхозпродукции.
Особенности ЕСХН
- Налог — 6% от разницы доходов и расходов.
- Доля дохода от сельхоздеятельности — не менее 70%.
Как выбрать систему налогообложения — пошагово
Шаг 1. Определите вид деятельности
Если вы занимаетесь услугами, ремонтом, розничной торговлей — рассмотрите УСН или ПСН. Если сельхоздеятельность — ЕСХН. Если работаете один и доход до 2,4 млн — НПД.
Шаг 2. Оцените доход и расходы
- Если расходы малы (менее 40% от доходов) — выбирайте УСН «Доходы 6%».
- Если расходы большие (более 60%) — УСН «Доходы минус расходы 15%».
Шаг 3. Учтите сотрудников
Если у вас есть сотрудники — УСН или ОСНО. НПД не подходит.
Шаг 4. Подумайте о контрагентах
Если ваши клиенты — крупные компании, им может понадобиться НДС. Тогда лучше ОСНО.
Шаг 5. Сравните налоги
Рассчитайте примерные налоги на разных режимах. Это поможет выбрать оптимальный.
Что говорит закон о выборе системы налогообложения
Выбор системы регулируется Налоговым кодексом РФ:
- Статья 346.11 — УСН.
- Статья 346.43 — ПСН.
- Статья 346.1 — ЕСХН.
- Статья 227 — НДФЛ (ОСНО).
- Федеральный закон № 422-ФЗ — НПД (самозанятость).
Важно: уведомление о переходе на УСН или ПСН подается одновременно с заявлением на регистрацию или в течение 30 дней после.
Частые вопросы о выборе системы налогообложения
Можно ли сменить систему налогообложения после открытия ИП?
Да, но не чаще одного раза в год. Уведомление подается до 31 декабря (для УСН) или до начала действия патента (для ПСН).
Что будет, если не выбрать систему?
По умолчанию вы окажетесь на ОСНО — самой сложной и дорогой системе.
Можно ли совмещать УСН и ПСН?
Да, можно одновременно применять УСН по одному виду деятельности и ПСН по другому.
Какая система самая выгодная для новичка?
Чаще всего — УСН «Доходы 6%» или НПД (если доход до 2,4 млн).
Коротко о главном
- УСН «Доходы 6%» — для малых доходов и низких расходов.
- УСН «Доходы минус расходы 15%» — для больших расходов.
- ПСН — для услуг, ремонта, розницы (фиксированный налог).
- НПД — для самозанятых с доходом до 2,4 млн.
- ОСНО — для крупного бизнеса или если нужен НДС.
- ЕСХН — для сельхозпроизводителей.
- Выбор зависит от вида деятельности, доходов, расходов и наличия сотрудников.


