

Магазинная рассрочка: как работает, условия и особенности
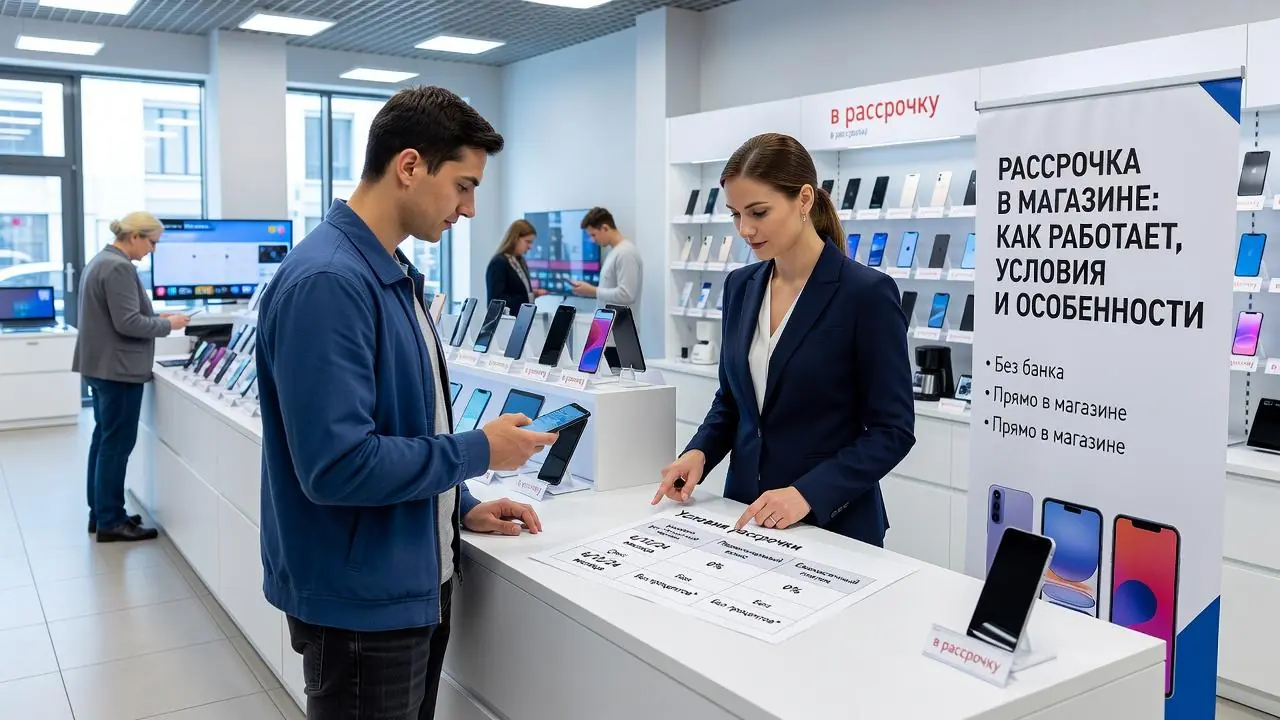
Многие покупатели привыкли, что рассрочка — это всегда банковский продукт. Однако существует и другая схема, при которой магазин самостоятельно предоставляет покупателю возможность платить частями, без участия банка. Это так называемая магазинная рассрочка (или рассрочка от магазина). В этой статье мы подробно разберем, как работает рассрочка от магазина без банка, чем она отличается от банковской и в каких случаях оказывается выгоднее.
Что такое магазинная рассрочка
Магазинная рассрочка — это форма оплаты, при которой продавец (магазин, интернет-магазин или застройщик) самостоятельно предоставляет покупателю возможность оплачивать товар или услугу частями в течение определенного периода, без привлечения банка. В этом случае договор заключается непосредственно между покупателем и продавцом, а все риски и финансовые выгоды ложатся на магазин.
Суть рассрочки от магазина проста: вы забираете товар сразу, а расплачиваетесь за него в течение согласованного срока, например, 3, 6 или 12 месяцев. При этом никакого банка в цепочке нет — магазин самостоятельно кредитует покупателя за счет собственных оборотных средств или за счет договоренностей с поставщиками.
Как работает рассрочка от магазина без банка
Механизм магазинной рассрочки значительно проще банковской. Рассмотрим пошагово, как это происходит:
Шаг 1. Выбор товара и условия рассрочки
Покупатель выбирает товар в магазине или на сайте и уточняет, есть ли возможность оформить рассрочку напрямую от магазина. Такие условия часто указываются в карточке товара, на кассе или в специальных акционных предложениях.
Шаг 2. Оформление договора
Покупатель и продавец заключают договор купли-продажи с условием рассрочки платежа. В договоре прописываются: стоимость товара, размер и количество платежей, сроки внесения, порядок начисления штрафов при просрочке.
Шаг 3. Получение товара
Покупатель забирает товар сразу после подписания договора, часто без внесения первоначального взноса или с небольшим авансом (от 0 до 50% стоимости).
Шаг 4. Внесение платежей
Покупатель вносит платежи по графику напрямую в кассу магазина, через терминал или на расчетный счет продавца. Платежи могут быть как равными частями, так и с дифференцированным графиком.
Шаг 5. Закрытие договора
После внесения последнего платежа задолженность считается погашенной, товар переходит в полную собственность покупателя (если право собственности было ограничено).
Ключевые особенности магазинной рассрочки
Магазинная рассрочка имеет ряд уникальных характеристик, которые отличают ее от других финансовых инструментов:
| Особенность | Описание |
|---|---|
| Отсутствие банка | Продавец сам выступает кредитором, без привлечения банковских структур |
| Часто без процентов | Магазин не взимает проценты, так как мотивирован увеличить продажи |
| Гибкие условия | Срок, график и сумма платежа обсуждаются индивидуально |
| Минимум документов | Обычно достаточно паспорта, иногда — только устной договоренности |
| Право собственности | Часто товар остается собственностью магазина до полной оплаты |
| Ограниченный ассортимент | Условия рассрочки действуют на определенные товары или категории |
| Локальность | Чаще встречается в небольших магазинах, мебельных салонах, автосалонах |
Где чаще всего встречается рассрочка от магазина
Магазинная рассрочка без банка популярна в следующих сегментах:
- Мебельные салоны — покупка мебели часто оформляется в рассрочку напрямую от магазина на 3–12 месяцев.
- Автосалоны — некоторые дилеры предлагают рассрочку без участия банка на небольшой срок.
- Интернет-магазины — небольшие онлайн-площадки могут предлагать собственную рассрочку для постоянных клиентов.
- Строительные и ремонтные услуги — ремонтные бригады, компании по остеклению балконов часто предлагают рассрочку.
- Магазины ювелирных изделий — часто предлагают рассрочку на несколько месяцев.
- Магазины электроники и бытовой техники — но здесь чаще используется банковская рассрочка, хотя встречается и магазинная.
Магазинная рассрочка vs банковская рассрочка: сравнение
Чтобы понять, какой вариант лучше, сравним ключевые параметры:
| Критерий | Магазинная рассрочка | Банковская рассрочка |
|---|---|---|
| Участники | Покупатель + магазин | Покупатель + банк + магазин |
| Проценты | Часто 0%, иногда включены в цену | 0% для покупателя (комиссию платит магазин) |
| Документы | Минимум, часто только паспорт | Паспорт, иногда справка о доходах |
| Срок | Обычно до 12 месяцев | До 24–36 месяцев |
| Сумма | Ограничена бюджетом магазина | До 500 000–1 000 000 руб. |
| Кредитная история | Не влияет (если нет просрочек) | Влияет, попадает в кредитную историю |
| Скорость оформления | Мгновенно (устная договоренность) | 5–15 минут (заявка в банк) |
| Ассортимент | Ограничен конкретным магазином | Зависит от партнеров банка |
| Штрафы за просрочку | Устанавливаются магазином (пени, неустойка) | По условиям кредитного договора |
Товары в рассрочку каталог: где искать предложения
Если вы хотите найти товары в рассрочку каталог предлагает множество вариантов как в офлайн, так и в онлайн-формате. Сегодня почти каждый крупный интернет-магазин в рассрочку предлагает широкий ассортимент товаров. Однако важно понимать, какая именно рассрочка предлагается — магазинная или банковская.
При поиске товаров в рассрочку обращайте внимание на формулировку условий:
- Если указано «рассрочка от магазина» — это магазинная рассрочка без банка.
- Если указано «рассрочка от банка» или название конкретного банка — это банковский продукт.
- Если просто «рассрочка 0-0-Х» — чаще всего это банковская рассрочка через партнеров.
Как оформить магазинную рассрочку: пошаговая инструкция
Процесс оформления рассрочки от магазина без банка обычно проще, чем банковской. Вот стандартная схема:
- Выберите товар и уточните у продавца или менеджера, предоставляет ли магазин собственную рассрочку.
- Обсудите условия — срок, размер первоначального взноса (если есть), график платежей.
- Предоставьте документы — обычно достаточно паспорта. В некоторых случаях магазин может попросить справку о доходах или контакты для связи.
- Подпишите договор купли-продажи с рассрочкой. Внимательно прочитайте все пункты, особенно про штрафы и право собственности.
- Получите товар — сразу или после внесения аванса.
- Вносите платежи по графику и сохраняйте квитанции или чеки.
- Закройте договор после полной оплаты.
Интернет-магазин в рассрочку: особенности магазинной рассрочки онлайн
Интернет-магазин в рассрочку — это удобный способ покупок без выхода из дома. Однако магазинная рассрочка в интернете встречается реже, чем банковская. Это связано с рисками для продавца: без очного контакта сложнее проверить покупателя и оценить его платежеспособность.
Тем не менее, некоторые интернет-магазины (особенно среднего размера) предлагают собственную рассрочку. Обычно такие предложения доступны для зарегистрированных пользователей, постоянных клиентов или при покупке на определенную сумму.
При оформлении рассрочки в интернет-магазине:
- Заявка подается онлайн через форму на сайте.
- Магазин может запросить скан паспорта или иные документы.
- Решение принимается менеджером магазина в ручном режиме.
- Товар отправляется после подтверждения или после внесения первого платежа.
Магазины, дающие рассрочку напрямую
Какие магазины дающие рассрочку без банка можно найти на рынке? Вот список типичных представителей:
- Мебельные центры — (через свои банковские продукты, но есть и магазинная рассрочка у дилеров), региональные мебельные фабрики.
- Автосалоны — многие официальные дилеры предлагают рассрочку на автомобили без банка на срок до 6–12 месяцев.
- Стоматологические клиники — часто предлагают рассрочку на лечение напрямую.
- Школы и курсы — образовательные центры часто дают рассрочку на обучение без участия банка.
- Строительные компании — рассрочка на строительные материалы или ремонтные работы.
Плюсы магазинной рассрочки
- Нет проверки кредитной истории — решение принимает магазин, а не банк.
- Минимум документов — часто достаточно паспорта.
- Быстрое оформление — без долгих ожиданий одобрения.
- Гибкие условия — можно договориться индивидуально.
- Отсутствие влияния на кредитную историю (в большинстве случаев).
Минусы и риски магазинной рассрочки
- Ограниченный ассортимент — не на все товары действует рассрочка.
- Короткий срок — обычно не более 12 месяцев.
- Завышенная цена — магазин может закладывать свои риски в стоимость товара.
- Право собственности — до полной оплаты товар может оставаться собственностью магазина.
- Риск банкротства магазина — если продавец обанкротится, вы можете потерять аванс.
- Высокие штрафы — за просрочку могут начислять большие пени.
Сравнение с рассрочкой от банка: что выбрать
Выбор между магазинной и банковской рассрочкой зависит от ваших целей и ситуации:
Когда выгоднее магазинная рассрочка:
- Сумма покупки небольшая (до 50 000–100 000 руб.).
- Вы не хотите, чтобы информация о займе попала в кредитную историю.
- У вас не очень хорошая кредитная история или ее нет.
- Вы хотите оформить рассрочку максимально быстро.
Когда лучше банковская рассрочка:
- Нужна крупная сумма (от 100 000 руб.).
- Вы хотите более длительный срок (до 24–36 месяцев).
- Вам нужны дополнительные гарантии от банка.
- Вы хотите участвовать в программе лояльности или кэшбэке.
Чек-лист: что проверить перед оформлением магазинной рассрочки
- Читайте договор — все условия должны быть прописаны четко.
- Проверьте итоговую сумму — сравните цену при рассрочке и при единовременной оплате.
- Уточните право собственности — когда товар станет вашим.
- Оцените штрафы — за просрочку и досрочное погашение.
- Проверьте репутацию магазина — не исчезнет ли он завтра.
- Убедитесь, что вы понимаете график платежей — даты и суммы.
Заключение
Магазинная рассрочка — это удобный и простой инструмент для приобретения товаров и услуг без участия банка. Рассрочка от магазина без банка работает на основе прямого договора между продавцом и покупателем, что дает гибкость в условиях и экономит время на оформление.
Однако магазинная рассрочка подходит не для всех ситуаций. Она хороша для небольших покупок, быстрых сделок и для тех, кто не хочет «светить» свою кредитную историю. Для крупных покупок и долгосрочных планов лучше все же рассмотреть банковскую рассрочку или кредит — они предоставляют больше гарантий и более длительные сроки.
В любом случае, перед оформлением всегда внимательно изучайте договор, сравнивайте условия с другими предложениями и оценивайте свои реальные финансовые возможности. И помните: рассрочка — это ответственность, а не просто способ сэкономить.


