Не забудьте уплатить налог по вкладам до 1 декабря: кто и сколько должен платить и что будет за просрочку
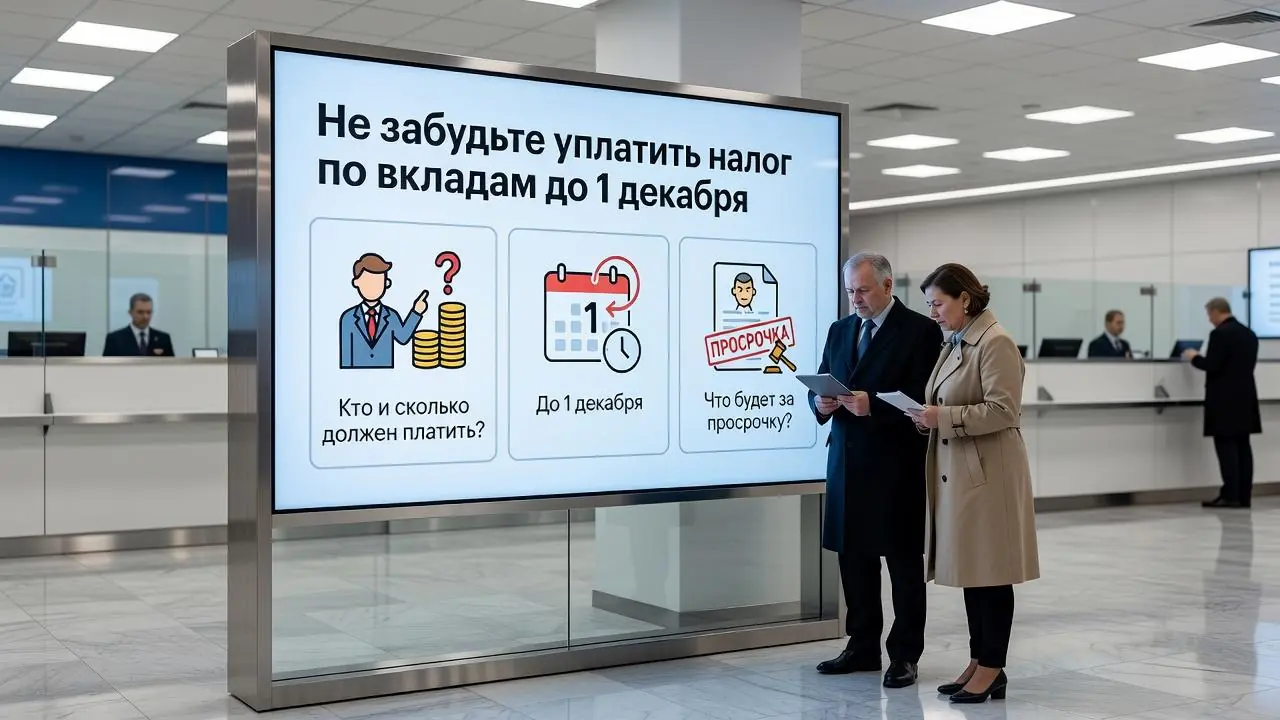
До
1 декабря 2026 года нужно уплатить налог на доход с вкладов, полученный в
2025 году. Если вы держали деньги на депозитах или накопительных счетах, стоит заранее проверить, не превысил ли ваш процентный доход необлагаемый лимит. Разбираем главные вопросы: кому платить, сколько, как и что будет за просрочку.
Кому нужно платить налог
Налог платят те, у кого
процентный доход по банковским депозитам превысил необлагаемый лимит. Это касается
всех вкладов и накопительных счетов во всех банках — неважно, сколько у вас счетов и в каком банке они открыты.
Лимит для 2025 года — 210 000 рублей. Формула расчёта:
1 млн рублей умножаем на максимальное значение ключевой ставки на 1-е число каждого месяца года. В 2025 году это значение составило
21%.
Что это значит на практике:
- если за 2025 год доход по всем вашим вкладам и счетам уложился в 210 000 рублей — платить налог не нужно;
- если доход выше лимита — налог нужно заплатить с суммы превышения;
- ставка НДФЛ для дохода с депозитов — 13%, а при годовом доходе более 2,4 млн рублей — 15%.
Если срок вашего вклада от 15 месяцев, налоги по доходу с него рассчитываются особым образом.
Есть ли вклады, которых налог не касается
Да, есть исключения. Налог не платится по:
- рублёвым счетам со ставкой не более 1% годовых;
- счетам эскроу.
А вот
валютные вклады под НДФЛ попадают: процентный доход переводится в рубли по курсу ЦБ РФ на день их выплаты. На доход по накопительным счетам налог тоже распространяется.
Влияет ли количество вкладов и сумма на налог
Нет. На необходимость уплаты налога и его размер влияет
суммарный процентный доход по всем вашим вкладам и счетам в рублях и иностранной валюте за календарный год. У вас может быть открыто любое количество вкладов в одном или нескольких банках, и на этих вкладах может лежать любая сумма.
В интернете можно встретить убеждение, что налог на процентный доход как-то изменяется, если на вкладе лежит больше или меньше 1 млн рублей. Это
заблуждение. Ключевое значение имеет только суммарный процентный доход за год.
Если общая сумма вашего процентного дохода за 2025 год превышает лимит (210 000 рублей), то с суммы превышения придётся заплатить НДФЛ в 2026 году.
Нужно ли подавать декларацию и когда придёт уведомление
Подавать декларацию не нужно. Банки сами направляют данные о доходах вкладчиков в налоговую службу, обычно в начале года, следующего за отчётным налоговым периодом. То есть по итогам 2025 года банки уже передали информацию ФНС.
ФНС формирует и рассылает налоговые уведомления
в период с сентября по ноябрь 2026 года. По информации ведомства, в этом году рассылка уведомлений начнётся
21 сентября.
Как приходят уведомления:
- автоматически на «Госуслуги» — тем, у кого есть подтверждённая запись в ЕСИА;
- в личный кабинет налогоплательщика на сайте ФНС — тем, кто зарегистрирован в сервисе;
- тем, у кого нет учётных записей в этих электронных сервисах, налоговое уведомление направляется заказным письмом по адресу регистрации.
Когда и как уплатить налог
Крайний срок — 1 декабря 2026 года. Но лучше не дожидаться последних дней: 30 ноября и 1 декабря из-за массового наплыва пользователей сервисы и сайты могут работать со сбоями. Кроме того, может произойти техническая задержка платежа, из-за чего средства поступят с небольшим опозданием, и возникнет просрочка.
Способы уплаты:
- на портале «Госуслуги»;
- в личном кабинете налогоплательщика для физических лиц;
- через сервис «Уплата налогов и пошлин» на сайте ФНС России;
- через мобильное приложение банка по QR-коду из квитанции;
- по общим реквизитам в отделении любого банка.
Если вы обнаружите ошибку в данных налогового уведомления, например, неверный расчёт, нужно как можно быстрее обратиться по этому вопросу в ФНС, поскольку служба рассматривает обращения до
30 дней.
Что будет за просрочку
Если проигнорировать налоговое уведомление и не уплатить налог до 1 декабря, ФНС
начислит пени, а затем начнёт
принудительное взыскание долга.
Процентная ставка пени для граждан равна
1/300 действующей ключевой ставки Центробанка. Пеня начисляется за каждый календарный день просрочки.
Что это значит на практике: чем дольше вы не платите, тем больше становится сумма долга. Кроме того, принудительное взыскание может включать списание средств со счетов или удержание из доходов.
Что делать, если уведомление не пришло
Если вы знаете, что налог в этом году вам оплатить нужно, но уведомление от ФНС осенью не пришло, лучше
самостоятельно обратиться в налоговую и разобраться. Отсутствие уведомления
не освобождает от уплаты налога.
Это важно: некоторые вкладчики ошибочно полагают, что если уведомление не пришло, то и платить не нужно. Это не так. Обязанность уплаты налога возникает по закону, а не по факту получения уведомления.
Есть ли льготы и вычеты
Льгот по этому налогу не предусмотрено. Обязанность уплаты возникает у всех категорий граждан при превышении годового лимита по процентному доходу.
Налоговый вычет на налог по вкладам можно получить, но только за доходы, полученные в
2023 и 2024 годах. С
2025 года правила изменились: проценты по вкладам теперь не входят в основную налоговую базу, и применить к ним вычет не получится.
Кому и чем это важно
Для вкладчиков:
- если ваш процентный доход за 2025 год превысил 210 000 рублей, нужно заплатить налог с суммы превышения;
- проверьте уведомление — оно должно прийти до ноября;
- уплатите налог до 1 декабря, чтобы избежать пеней.
Для тех, у кого доход ниже лимита:
- налог платить не нужно;
- но стоит проверить, не превысил ли ваш доход лимит, особенно если у вас несколько вкладов.
Для граждан с валютными вкладами:
- процентный доход по валютным вкладам облагается налогом;
- доход переводится в рубли по курсу ЦБ на день выплаты;
- это может создать неожиданную налоговую нагрузку при резких колебаниях курса.
Как к этому шли
Налог на процентный доход по вкладам был введён в 2021 году и впервые уплачивался в 2022 году за доходы 2021 года. С тех пор механизм неоднократно корректировался. В 2025 году изменились правила: проценты по вкладам перестали входить в основную налоговую базу, что означает невозможность применения налогового вычета.
Необлагаемый лимит пересчитывается ежегодно и зависит от максимальной ключевой ставки. В 2025 году он составил 210 000 рублей, в 2026 году — 160 000 рублей (расчётно). Это означает, что для доходов 2026 года лимит будет ниже, и больше вкладчиков могут попасть под налог.
О чём умолчали
В разъяснениях не раскрываются:
- точный размер лимита за 2026 год — он станет известен после 31 декабря;
- как будет учитываться доход по вкладам, открытым в валюте, если курс рубля резко изменится;
- будут ли изменения в порядке расчёта для нерезидентов, имеющих вклады в российских банках;
- как именно ФНС будет суммировать доходы, если часть вкладов закрыта, а часть — действующих;
- какие санкции могут быть применены, если налог не уплачен в срок — помимо пеней.
Вопросы, которые возникают сразу
1. Если у меня несколько вкладов, лимит применяется к каждому?
Нет. Проценты по всем вкладам и счетам в российских банках суммируются, после чего их сравнивают с единым необлагаемым лимитом.
2. Налог берут со всей суммы процентов?
Нет. НДФЛ начисляют только на часть процентного дохода, которая превышает необлагаемый лимит.
3. Что делать, если не согласен с суммой налога в уведомлении?
Обратитесь в ФНС как можно быстрее. Служба рассматривает обращения до 30 дней. Если ошибка подтвердится, сумма будет пересчитана.
4. Можно ли получить налоговый вычет на налог по вкладам?
Только за доходы 2023 и 2024 годов. С 2025 года правила изменились, и вычет к процентам по вкладам не применяется.
Куда всё идёт
Механизм налогообложения вкладов, вероятно, сохранится в текущем виде в ближайшие годы. Основные изменения могут быть связаны с:
- размером необлагаемого лимита — он будет пересчитываться ежегодно в зависимости от максимальной ключевой ставки;
- порядком учёта валютных вкладов — возможно, будут уточнения по курсовой разнице;
- налогообложением ИП — спецрежимы могут получить дополнительные разъяснения.
Для вкладчиков главное — помнить: налог возникает с процентного дохода, а не с суммы вклада, и платить его нужно только с превышения лимита. Если доход ниже лимита — налога нет.
Плюсы, вопросы и тревожные звоночки
🟢
Что явно в плюс:
- налог платится только с превышения лимита, а не со всего дохода;
- не нужно самостоятельно считать и подавать декларацию — всё делает ФНС;
- вклады со ставкой до 1% и эскроу-счета не учитываются;
- уведомление приходит автоматически через «Госуслуги» или личный кабинет.
🟡
Что вызывает вопросы:
- разделить вклады между банками для снижения налога не получится — проценты суммируются;
- валютные вклады учитываются по курсу на дату выплаты, что может создать неопределённость при резких колебаниях;
- для ИП изменился порядок налогообложения, и это может потребовать пересмотра финансового планирования;
- если уведомление не пришло, налог всё равно нужно уплатить — это не все знают.
🔴
Что может стать проблемой:
- если ключевая ставка к концу года вырастет, лимит может увеличиться — но доход всё равно придётся считать по итогам года;
- при высокой сумме процентов налог может быть ощутимым, особенно при ставке 15%;
- валютные вкладчики могут столкнуться с неожиданной налоговой нагрузкой из-за курсовой разницы;
- просрочка ведёт к пеням и принудительному взысканию.
Практический вывод
Если вы держите деньги на вкладах, стоит:
- посчитать совокупный процентный доход по всем вкладам и счетам за 2025 год;
- сравнить его с лимитом (для 2025 года — 210 000 рублей);
- не пытаться «раздробить» вклады между банками — это не поможет снизить налог;
- проверить уведомление — оно должно прийти до ноября;
- уплатить налог до 1 декабря, лучше заранее, чтобы избежать технических задержек;
- если уведомление не пришло — обратиться в ФНС самостоятельно;
- ИП — учесть новые правила налогообложения процентов и пересчитать свои налоговые обязательства.
📌 Главный вывод: До 1 декабря 2026 года нужно уплатить налог на доход по вкладам за 2025 год. Лимит — 210 000 рублей, ставка — 13% или 15%. Налог платится только с превышения лимита. Проценты по всем вкладам суммируются. Декларацию подавать не нужно — ФНС всё рассчитает и пришлёт уведомление. За просрочку начисляются пени и начинается принудительное взыскание. Льгот нет. Вычет — только за 2023 и 2024 годы.
Мнение автора: Налог на вклады — тема, которая вызывает много вопросов и заблуждений. Многие до сих пор уверены, что если сумма вклада превышает миллион, то автоматически возникает налог. Это не так: ключевое значение имеет не сумма вклада, а полученный процентный доход. И даже если доход превышает лимит, налог берётся только с разницы. В 2025 году лимит в 210 000 рублей — довольно щедрый: чтобы его превысить, нужно иметь вклады на несколько миллионов рублей под высокий процент. Для большинства вкладчиков налога не будет вовсе. Однако важно помнить: разделить деньги между банками не поможет — проценты суммируются. И для ИП правила изменились — теперь они платят НДФЛ как физлица, что может быть менее выгодно, чем прежний спецрежим. В целом система стала проще и прозрачнее: банки сами передают данные, ФНС сама считает, вкладчику остаётся только вовремя заплатить. Главное — не забыть про срок до 1 декабря и не оставлять оплату на последний день. Лучше заплатить заранее, чтобы избежать технических проблем и пеней. И помните: если уведомление не пришло, это не значит, что платить не нужно. Обязанность возникает по закону, а не по факту получения письма. Так что лучше проверить свой личный кабинет на «Госуслугах» или сайте ФНС и убедиться, что всё в порядке.