

Банковская рассрочка: как работает, условия и подводные камни
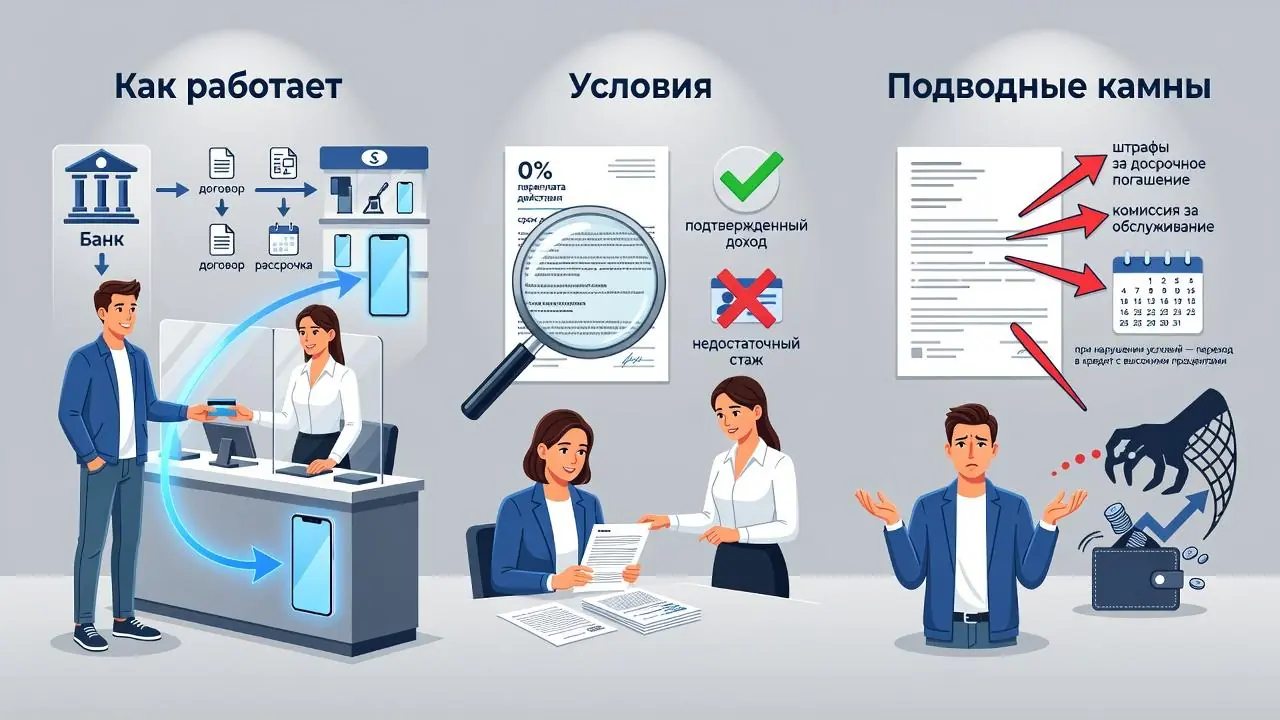
Банковская рассрочка — это один из самых популярных финансовых продуктов в России. Она позволяет приобрести товары и услуги без единовременной оплаты и без переплаты по процентам. Но как именно работает эта схема? Кто на ней зарабатывает? И всегда ли она такая выгодная, как обещают магазины и банки? В этой статье мы детально разберем, как работает банковская рассрочка, какие у нее условия и на что обратить внимание перед оформлением.
Что такое банковская рассрочка
Банковская рассрочка — это форма кредитования, при которой банк оплачивает полную стоимость товара продавцу, а покупатель возвращает деньги банку частями в течение определенного периода. При этом банк не взимает с покупателя проценты за пользование деньгами — переплата по рассрочке отсутствует.
Важно понимать: банковская рассрочка — это полноценный кредитный продукт, который оформляется в банке. Однако проценты по этому кредиту платит не покупатель, а магазин или продавец в виде комиссии банку за привлечение клиента. Именно поэтому для покупателя рассрочка выглядит как беспроцентный заем.
Как работает банковская рассрочка: пошаговая схема
Процесс оформления и работы банковской рассрочки включает несколько последовательных этапов:
Шаг 1. Выбор товара и проверка наличия рассрочки
Покупатель выбирает товар в магазине и уточняет у продавца, доступна ли рассрочка от банка-партнера. Как правило, информация о возможности рассрочки указана на ценниках, на сайте магазина или на кассе.
Шаг 2. Подача заявки в банк
Покупатель оформляет заявку на рассрочку через терминал в магазине, на сайте банка или через приложение. Для этого обычно достаточно паспорта и мобильного телефона. Банк проверяет кредитную историю, платежеспособность и принимает решение — часто это занимает всего 1–2 минуты.
Шаг 3. Одобрение и подписание договора
Если банк одобряет заявку, покупатель подписывает договор рассрочки. В нем указаны сумма, срок, график платежей и условия. Важно читать договор внимательно — в нем могут быть пункты о страховке, комиссиях и штрафах.
Шаг 4. Оплата товара банком
Банк перечисляет полную стоимость товара на счет магазина. Магазин получает деньги сразу и в полном объеме, а покупатель забирает товар.
Шаг 5. Погашение задолженности покупателем
Покупатель вносит ежемесячные платежи банку в течение установленного срока (обычно 2–24 месяца). Сумма платежа равна стоимости товара, разделенной на количество месяцев — без процентов.
Шаг 6. Закрытие кредита
После внесения последнего платежа задолженность перед банком полностью погашается, договор закрывается, и рассрочка считается выполненной.
Кто на чем зарабатывает в банковской рассрочке
Многие задаются вопросом: как банк может предоставлять деньги без процентов и при этом оставаться в плюсе? Ответ прост: банк зарабатывает на комиссии, которую платит магазин.
- Магазин — платит банку комиссию (обычно от 2% до 10% от стоимости товара) за то, что банк привлек клиента и профинансировал покупку. Для магазина это маркетинговые расходы: рассрочка увеличивает продажи.
- Банк — зарабатывает на комиссиях от магазинов, а также на дополнительных услугах (страховки, платные уведомления, сервисные пакеты). Если покупатель просрочивает платежи, банк также получает пени и штрафы.
- Покупатель — получает товар без единовременной оплаты и без переплаты (при условии, что вносит платежи вовремя и не подключает платные опции).
Условия банковской рассрочки
Условия могут различаться в зависимости от банка, магазина и конкретной акции. Однако есть общие параметры, характерные для большинства предложений:
| Параметр | Типичные значения |
|---|---|
| Срок рассрочки | от 2 до 24 месяцев, иногда до 36 месяцев |
| Процентная ставка | 0% (для покупателя) |
| Первоначальный взнос | Часто отсутствует, иногда 10–30% |
| Сумма | от 1 000 до 500 000 рублей (зависит от банка) |
| Документы | Паспорт РФ, иногда второй документ |
| Возраст заемщика | от 21 до 65 лет |
| Требования к доходу | Минимальный стаж работы (обычно от 3 месяцев), подтверждение дохода требуется не всегда |
| Кредитная история | Проверяется, но требования мягче, чем по кредиту |
Виды банковской рассрочки
Банковская рассрочка может быть представлена в разных форматах:
1. Рассрочка как отдельный продукт
Некоторые банки предлагают специальные кредитные продукты с фиксированным сроком и нулевой ставкой для покупок в определенных магазинах-партнерах. Например, «Рассрочка 0-0-24» от разных банков.
2. Кредитная карта с функцией рассрочки
Банк выпускает кредитную карту с льготным периодом или опцией «рассрочка по карте». Покупатель оплачивает товар картой, а затем банк автоматически разбивает сумму на части без процентов на выбранный срок. Такие продукты есть у многих крупных банков («Халва» и др.).
3. Промо-акции от магазинов
Магазин объявляет акцию: рассрочка 0% на конкретные товары или на весь ассортимент. По сути, это та же банковская рассрочка, но магазин оплачивает комиссию банку, делая предложение привлекательным для покупателей.
Как оформить банковскую рассрочку онлайн
В современных реалиях оформить рассрочку можно не выходя из дома. Рассрочка банк онлайн — это удобный способ получить одобрение на товар без похода в отделение.
- Выберите товар на сайте магазина, у которого есть опция рассрочки от банков-партнеров.
- Нажмите кнопку «Оформить рассрочку» — вас перенаправит на страницу банка или на форму для заполнения заявки.
- Заполните анкету — укажите паспортные данные, контакты, информацию о работе.
- Пройти проверку — банк проверит вашу кредитную историю и примет решение за пару минут.
- Подпишите договор электронной подписью или кодом из СМС.
- Оплатите заказ — магазин получит подтверждение от банка и отправит товар.
Схема онлайн-оформления практически не отличается от оформления в магазине, но экономит время и позволяет сравнить условия нескольких банков.
Плюсы и минусы банковской рассрочки
Преимущества:
- Отсутствие переплаты — вы платите ровно столько, сколько стоит товар.
- Простота оформления — минимальный пакет документов, быстрые решения.
- Фиксированный график — вы заранее знаете, сколько и когда платить.
- Доступность — рассрочка доступна людям с разным уровнем дохода и кредитной историей.
- Удобство — оформить можно онлайн или в магазине за 5–10 минут.
Недостатки:
- Скрытые комиссии — некоторые банки взимают ежемесячную плату за обслуживание, страховку или выпуск карты.
- Штрафы за просрочку — при задержке платежа начисляются пени и проценты.
- Ограниченный срок — максимум 24 месяца, для крупных покупок этого может быть мало.
- Влияние на кредитную историю — если вы оформили рассрочку, информация попадает в кредитную историю и может влиять на будущие займы.
- Завышенная цена — иногда магазин закладывает комиссию банка в стоимость товара, делая его дороже, чем при оплате наличными.
Банк рассрочка отзывы: что говорят пользователи
Анализ банк рассрочка отзывы от реальных покупателей показывает, что большинство довольны продуктом, но есть и негативные кейсы. Положительные отзывы чаще всего связаны с удобством, отсутствием процентов и простотой оформления. Отрицательные — со скрытыми комиссиями, сложностью досрочного погашения и неясными условиями в договоре. Мы рекомендуем всегда читать договор до подписания и задавать вопросы менеджеру банка или магазина.
Сравнение банковской рассрочки с другими инструментами
| Критерий | Банковская рассрочка | Потребительский кредит | Кредитная карта с льготным периодом |
|---|---|---|---|
| Переплата | 0% | от 15% годовых | 0% в льготный период, затем высокая ставка |
| Срок | до 24 месяцев | до 5 лет и более | до 50–100 дней (льготный период) |
| Сумма | до 500 000 руб. | до 5 млн руб. | до 1 млн руб. (лимит карты) |
| Целевой характер | Только на товар в партнерском магазине | На любые цели | На любые цели |
| Документы | Паспорт | Паспорт, справка о доходах | Паспорт |
Когда банковская рассрочка выгодна
Банковская рассрочка — отличное решение в следующих случаях:
- Покупка товара стоимостью до 200 000–300 000 рублей.
- У вас есть стабильный доход, но нет всей суммы наличными.
- Вы хотите планировать свой бюджет и знаете, что сможете платить по графику.
- Вы хотите избежать переплаты по кредиту.
- Вы покупаете товар в магазине-партнере с хорошими условиями.
Когда рассрочку лучше не брать
Банковская рассрочка может оказаться невыгодной в таких ситуациях:
- Вы покупаете товар по завышенной цене из-за скрытой комиссии.
- У вас нестабильный доход — есть риск не справиться с платежами.
- Банк навязывает платные опции (страховку, смс-информирование, юридическую поддержку).
- Вы планируете погасить долг досрочно — некоторые банки берут комиссию за досрочное погашение.
Советы по выбору и оформлению банковской рассрочки
- Сравнивайте предложения разных банков, даже в одном магазине.
- Внимательно читайте договор — все пункты о комиссиях, страховках и штрафах.
- Проверяйте наличие скрытых платежей — обслуживание карты, СМС-информирование, страховку.
- Уточните комиссию за досрочное погашение — если планируете закрыть долг раньше срока.
- Оцените свои реальные возможности — платеж не должен превышать 30% ежемесячного дохода.
- Проверьте рейтинг и отзывы о банке — надежность важнее выгодных условий.
Заключение
Банковская рассрочка — это удобный и современный финансовый инструмент, который позволяет приобретать необходимые товары без переплаты и без единовременного изъятия крупной суммы из бюджета. Механизм работы банковской рассрочки прост: банк платит за вас магазину, а вы возвращаете долг частями в течение установленного срока. Банк зарабатывает на комиссии от магазина, а не на процентах с вас.
Однако важно помнить, что рассрочка — это кредитное обязательство. Нарушение графика платежей влечет за собой штрафы и порчу кредитной истории. Поэтому оформляйте банковскую рассрочку осознанно, внимательно изучайте договор и оценивайте свои финансовые возможности. При правильном подходе этот инструмент станет вашим надежным помощником в управлении личным бюджетом.


