ВКонтакте
 Одноклассники
 Телеграм
Конкурсное производство МФО: что будет с вашим долгом при банкротстве компании
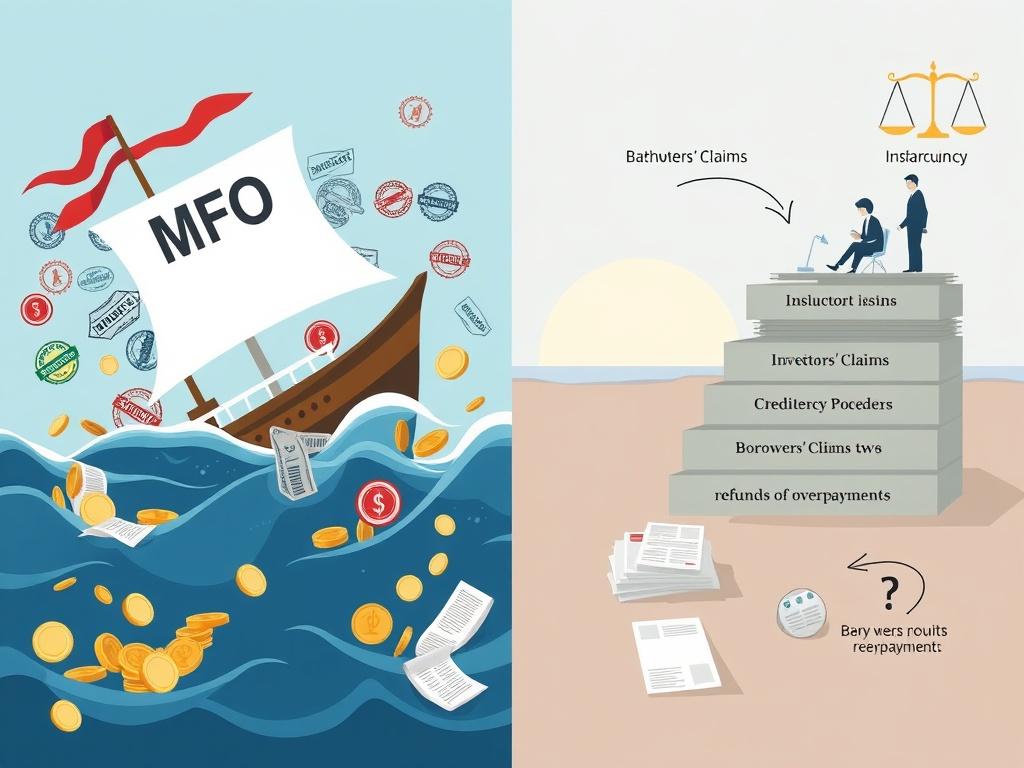
Ситуация, когда микрофинансовая организация, в которой вы брали заём, признаётся банкротом и проходит процедуру конкурсного производства, вызывает закономерные вопросы у заёмщиков. Что происходит с долгом? Нужно ли продолжать платить? Кому и как осуществлять платежи? Разберём юридические аспекты банкротства МФО и их последствия для заёмщиков.
Что такое конкурсное производство?
Конкурсное производство — это заключительная процедура банкротства, в ходе которой имущество должника (в данном случае МФО) распродается, а вырученные средства распределяются между кредиторами. Для МФО это означает полное прекращение деятельности, аннулирование лицензии и ликвидацию юридического лица.
Основные этапы банкротства МФО:
-
Наблюдение — анализ финансового состояния
-
Финансовое оздоровление — попытка восстановить платёжеспособность
-
Внешнее управление — передача управления арбитражному управляющему
-
Конкурсное производство — ликвидация и расчёт с кредиторами
-
Мировое соглашение (возможный этап) — договорённость с кредиторами
Причины банкротства МФО
Основные факторы:
-
Неконтролируемый рост просроченной задолженности — слишком много непогашенных займов
-
Нарушения в скоринге — выдача займов ненадёжным заёмщикам
-
Проблемы с фондированием — невозможность привлечь новые средства
-
Регуляторные санкции — отзыв лицензии Центральным банком
-
Недобросовестное управление — вывод активов, мошеннические схемы
-
Макроэкономические факторы — кризисы, изменения законодательства
Статистика банкротств:
-
В 2023 году ликвидировано более 300 МФО
-
Основная причина — неисполнение требований ЦБ РФ
-
Средний срок жизни МФО до банкротства — 3-5 лет
-
Чаще банкротятся небольшие региональные организации
Как узнать о банкротстве МФО?
Официальные источники информации:
-
Реестр МФО на сайте ЦБ РФ — статус меняется на «Исключена из реестра»
-
Картотека арбитражных дел — на сайте арбитражных судов
-
Федеральный ресурс по банкротству — опубликование сведений о процедуре
-
Официальное опубликование в газете «Коммерсантъ» или на сайте fedresurs.ru
-
Прямое уведомление от конкурсного управляющего (не всегда направляется)
Практические признаки:
-
Прекратила работать служба поддержки
-
Недоступен сайт или личный кабинет
-
Не принимаются платежи по старым реквизитам
-
Появились новости о проверках или отзыве лицензии
Что происходит с долгом заёмщика?
Юридический статус долга:
-
Долг не аннулируется автоматически — обязательства заёмщика сохраняются
-
Права требования переходят к конкурсной массе
-
Обслуживание долга приостанавливается на время процедуры
-
Возможна продажа долга новому кредитору
Ключевые принципы:
-
Договор займа продолжает действовать — условия не меняются
-
Заёмщик обязан исполнить обязательства — но перед новым субъектом
-
Сроки исполнения могут быть изменены решением управляющего или суда
-
Информация в БКИ сохраняется — до полного погашения или списания
Работа конкурсного управляющего с долгами
Обязанности управляющего:
-
Инвентаризация активов — в том числе портфеля займов
-
Оценка дебиторской задолженности — определение реальной стоимости долгов
-
Взыскание задолженности — самостоятельно или через коллекторов
-
Продажа портфеля долгов на открытых торгах
-
Распределение вырученных средств между кредиторами
Методы работы с долгами:
-
Самостоятельное взыскание — направление претензий, обращение в суд
-
Продажа на торгах — как единым лотом, так и отдельными частями
-
Переуступка коллекторским агентствам — часто со значительным дисконтом
-
Заключение мировых соглашений с заёмщиками о частичном погашении
Особенности обслуживания долга во время процедуры
Платежи и учет:
-
Изменение реквизитов для оплаты — платить нужно на счёт конкурсной массы
-
Приостановка начисления пеней — на период конкурсного производства
-
Возможность получения сверки — для уточнения остатка задолженности
-
Перерыв в сроках исковой давности — время процедуры не засчитывается
Практические сложности:
-
Сложно получить актуальные платёжные реквизиты
-
Нет оперативной обратной связи по платежам
-
Задержки с отражением платежей в учёте
-
Проблемы с получением документов о погашении
Продажа портфеля долгов
Процедура продажи:
-
Оценка независимым оценщиком — определение рыночной стоимости
-
Объявление о торгах на специальных площадках
-
Продажа с дисконтом 70-90% от номинальной стоимости
-
Заключение договора цессии — переуступки прав требования
Кто покупает долги МФО:
-
Коллекторские агентства — специализируются на взыскании
-
Другие МФО — для пополнения собственного портфеля
-
Инвестиционные фонды — как актив для дальнейшей перепродажи
-
Частные инвесторы — реже, из-за сложности взыскания
Последствия для заёмщика:
-
Меняется кредитор — теперь платить нужно новому юридическому лицу
-
Условия договора сохраняются — сумма, проценты, сроки
-
Возможен пересмотр условий — новый кредитор может предложить реструктуризацию
-
Агрессивные методы взыскания — коллекторы часто действуют жёстче
Ваши права и обязанности как заёмщика
Обязанности сохраняются:
-
Погашать долг в соответствии с условиями договора
-
Платить на новые реквизиты после уведомления
-
Сохранять платёжные документы — подтверждение исполнения обязательств
-
Уведомлять о смене контактных данных — для получения информации
Права заёмщика:
-
Получать информацию о новом кредиторе и реквизитах
-
Требовать подтверждения перехода прав (договор цессии)
-
Оспаривать сумму долга при несоответствиях в расчётах
-
Заключать мировое соглашение на новых условиях
-
Обращаться в суд при нарушении прав со стороны нового кредитора
Списание долгов при банкротстве МФО
Когда долги могут быть списаны:
-
Истечение срока исковой давности — 3 года с момента последнего платежа
-
Невозможность идентификации заёмщика — утеряны данные, нет контактов
-
Нецелесообразность взыскания — сумма долга меньше затрат на взыскание
-
Смерть заёмщика при отсутствии наследников или их отказе от наследства
-
Решение арбитражного управляющего — как часть политики работы с долгами
Процедура списания:
-
Инвентаризация безнадёжных долгов — формирование списка
-
Принятие решения управляющим — с согласия кредиторов
-
Отражение в отчётности как убытков
-
Уведомление бюро кредитных историй о списании (не всегда происходит)
Особенности разных типов продуктов
Банкротство может по-разному затрагивать различные категории займов:
-
Для клиентов, которые оформляли популярный продукт взять займ на карту, процедура банкротства может означать не только смену кредитора, но и технические сложности с погашением, если автоматические списания или платежи через личный кабинет были привязаны к платёжной системе исчезнувшей МФО.
-
Когда заёмщик искал деньги в долг и получил их в небольшой МФО, которая впоследствии обанкротилась, есть вероятность, что его долг будет продан с большим дисконтом. Новый кредитор, купивший долг за копейки, может быть более склонен к переговорам о существенном снижении суммы к возврату или заключению выгодного мирового соглашения.
Влияние на кредитную историю
Что происходит с информацией в БКИ:
-
История сохраняется — до полного погашения или списания
-
Статус займа меняется — может отображаться как «Передан другому кредитору»
-
Новый кредитор передаёт информацию о платежах/просрочках
-
При списании долга статус может измениться на «Списан» или «Погашен»
Проблемы с актуальностью информации:
-
Задержки в передаче данных — при смене кредитора
-
Ошибки в учёте — из-за нестыковок в базах данных
-
Сложности с исправлением — нужно обращаться к новому кредитору
-
Необходимость самостоятельного контроля — регулярно запрашивать свою КИ
Практические рекомендации для заёмщиков
Если ваша МФО стала банкротом:
-
Не прекращайте платежи — обязательства сохраняются
-
Дождитесь официального уведомления о новом кредиторе
-
Запросите подтверждающие документы — договор цессии, расчёт задолженности
-
Заключите новый график платежей при необходимости
-
Сохраняйте все платёжные документы — на случай споров
Как проверить информацию:
-
На сайте ЦБ РФ — статус МФО в реестре
-
В картотеке арбитражных дел — данные о конкурсном производстве
-
На сайте fedresurs.ru — информация о банкротстве
-
У конкурсного управляющего — контакты должны быть опубликованы
Что делать при появлении коллекторов:
-
Потребуйте документы о переходе прав требования
-
Проверьте легальность коллекторского агентства
-
Уточните актуальную сумму долга
-
Предложите цивилизованное решение — реструктуризацию, мировое соглашение
-
Обращайтесь в ЦБ и ФССП при нарушениях в методах взыскания
Нюансы при различных сценариях
Если долг небольшой:
-
Высока вероятность списания как безнадёжного
-
Коллекторы могут не заниматься активным взысканием
-
Возможность договориться о символическом погашении
Если долг крупный:
-
Будет передан для взыскания почти наверняка
-
Новый кредитор заинтересован в возврате средств
-
Возможны переговоры о значительном снижении суммы
Если есть просрочка:
-
При банкротстве МФО начисление пеней обычно приостанавливается
-
Можно договориться о погашении без штрафных санкций
-
Есть шанс на более лояльные условия у нового кредитора
Судебная практика по спорам
Типичные ситуации в судах:
-
Оспаривание переуступки прав — заёмщик требует доказательств законности цессии
-
Споры о сумме задолженности — при расхождениях в расчётах
-
Признание договора недействительным — при нарушениях со стороны МФО
-
Снижение неустойки — как несоразмерной последствиям нарушения
Что учитывают суды:
-
Законность процедуры банкротства МФО
-
Правильность оформления перехода прав требования
-
Соразмерность требований нового кредитора
-
Добросовестность поведения заёмщика
Профилактика проблем
Как выбрать надёжную МФО:
-
Проверяйте срок работы — старше 3-5 лет более стабильны
-
Смотрите на размер компании — крупные сетевые МФО реже банкротятся
-
Проверяйте наличие в реестре ЦБ — легальность деятельности
-
Изучайте отзывы — особенно о стабильности работы
-
Анализируйте финансовую отчётность — если она публична
При оформлении займа:
-
Сохраняйте все документы — договор, график платежей, квитанции
-
Регулярно делайте выписки по состоянию займа
-
Контролируйте свою кредитную историю
-
Имейте контакты службы поддержки не только в электронном виде
Заключение
Банкротство МФО и введение конкурсного производства не освобождает заёмщика от обязанности вернуть долг, но существенно меняет условия и порядок взаимодействия. Долг не исчезает, а переходит к новому кредитору — конкурсной массе, а затем, вероятно, к покупателю на торгах, которым часто становится коллекторское агентство.
Ключевые выводы для заёмщиков:
-
Долг сохраняется — банкротство МФО не является основанием для его списания
-
Кредитор меняется — нужно платить новому субъекту на новых реквизитах
-
Условия можно пересмотреть — новый кредитор может быть открыт к переговорам
-
Информация в БКИ остаётся — до полного погашения или официального списания
Наиболее разумная стратегия при банкротстве МФО — не прятаться от проблемы, а активно участвовать в процессе: получать официальную информацию, документально фиксировать все этапы погашения, при возможности — вести переговоры о новых условиях с новым кредитором.
Помните, что смена кредитора в результате банкротства МФО — это не катастрофа, а изменение условий игры, к которым можно и нужно адаптироваться. Ваши права как заёмщика продолжают действовать, а в некоторых случаях появляются даже дополнительные возможности для улучшения условий погашения долга, особенно если новый кредитор купил его со значительным дисконтом.