ВКонтакте
 Одноклассники
 Телеграм
Долговая яма: пошаговый план выхода, если набрал займов в нескольких МФО
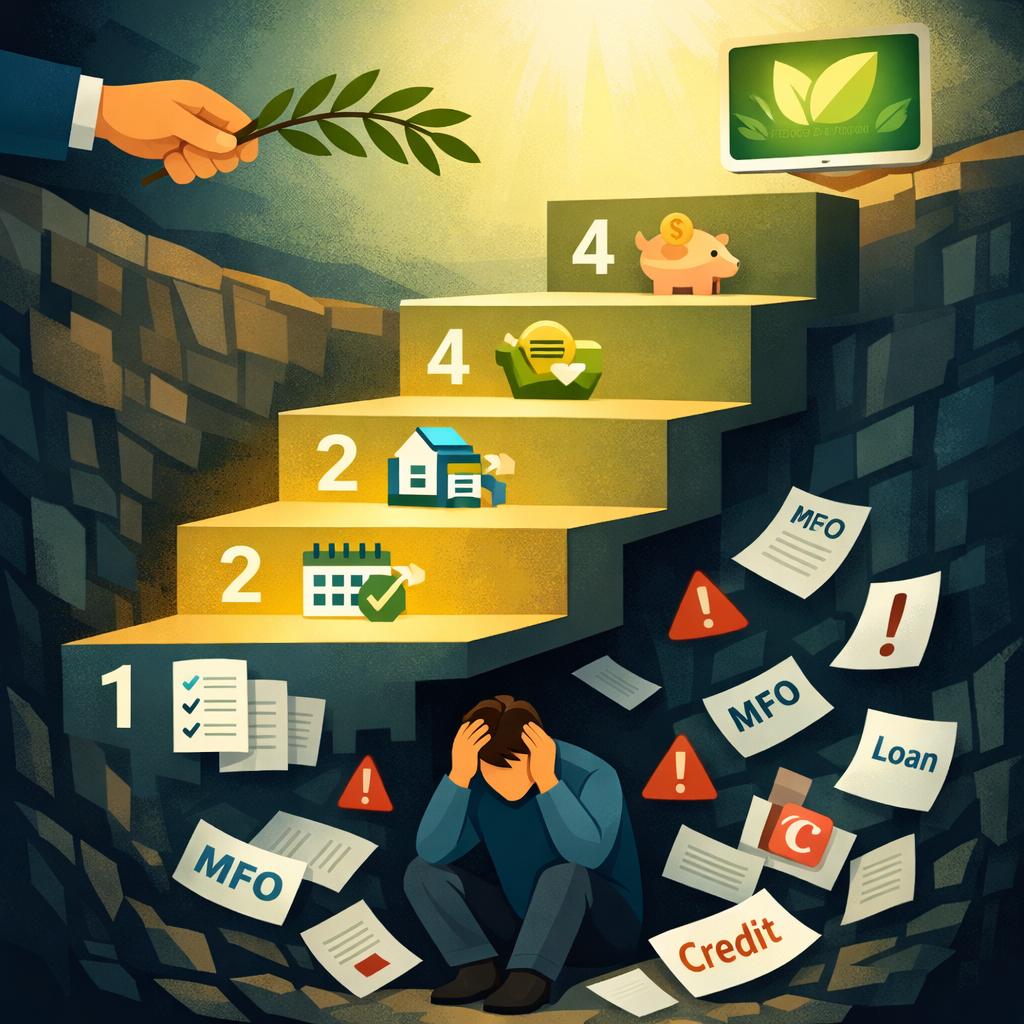
Ситуация, когда займы в разных МФО превращаются в снежный ком, знакома многим. Ежемесячные платежи превышают доход, звонки коллекторов становятся ежедневными, а просрочки растут. Это классическая долговая яма. Но даже из этой ситуации есть выход. Разберём пошаговый план действий, который поможет восстановить финансовую стабильность.
Диагностика проблемы: оценка реальной ситуации
Шаг 1: Составьте полный список долгов
Возьмите лист бумаги или таблицу Excel и выпишите:
-
По каждому МФО:
-
Название организации
-
Сумма первоначального займа
-
Текущий остаток долга
-
Процентная ставка (в день и годовых)
-
Дата следующего платежа
-
Размер ежемесячного/еженедельного платежа
-
Наличие просрочек и штрафов
-
-
Рассчитайте общую нагрузку:
-
Суммарный долг
-
Ежемесячные выплаты
-
Процент от вашего дохода, который уходит на погашение
-
Общую переплату, если продолжать текущими платежами
-
Шаг 2: Оцените свои финансовые возможности
-
Чистый ежемесячный доход после налогов
-
Обязательные расходы (аренда, коммуналка, питание)
-
Минимальные платежи по всем займам
-
Свободные средства, которые можно направить на погашение
Психологическая подготовка: важный этап
Примите ситуацию:
-
Не вините себя — финансовые трудности случаются
-
Не игнорируйте проблему — она не решится сама
-
Расскажите близким — моральная поддержка важна
-
Обратитесь за помощью — к финансовому консультанту или в бесплатные службы
Избегайте ошибок:
-
❌ Не берите новые займы для погашения старых
-
❌ Не скрывайтесь от кредиторов
-
❌ Не отдавайте последние деньги, оставляя себя без средств к существованию
-
❌ Не подписывайте документы под давлением
Пошаговый план выхода из долговой ямы
Этап 1: Немедленные действия (первые 7 дней)
1. Прекратите новые заимствования
-
Удалите приложения МФО с телефона
-
Отпишитесь от рекламных рассылок
-
Избегайте сайтов с предложениями займов
2. Свяжитесь со всеми МФО
-
Сообщите о временных финансовых трудностях
-
Попросите предоставить точный расчёт задолженности
-
Запросите возможность реструктуризации
3. Определите приоритеты погашения
-
В первую очередь: займы с самыми высокими штрафами за просрочку
-
Во вторую: займы с наивысшими процентными ставками
-
В третью: остальные обязательства
Особенности работы с разными финансовыми продуктами
В процессе важно учитывать специфику конкретных займов:
-
При наличии займов на карту Халва онлайн, которые часто представляют собой именно кредитные линии или рассрочки, уточните возможность перевода задолженности в стандартный кредит с фиксированным платежом или реструктуризации через банк-партнёр.
-
Для займов на карту Т-Банк и других банковских продуктов проверьте возможность консолидации долга через сам банк — иногда кредитные организации предлагают выгодные условия рефинансирования для своих клиентов, даже если изначально займы были взяты в сторонних МФО.
Этап 2: Переговоры с кредиторами (дни 8-30)
1. Подготовьте предложение по реструктуризации
-
Рассчитайте, какой платёж вы реально можете вносить
-
Предложите увеличить срок займа для снижения платежа
-
Запросите кредитные каникулы на 1-2 месяца
2. Ведите переговоры правильно
-
Будьте честны о своих возможностях
-
Предоставляйте доказательства финансовых трудностей
-
Требуйте письменного оформления всех договорённостей
-
Не соглашайтесь на устные обещания
3. Рассмотрите рефинансирование
-
Найдите МФО или банк, который рефинансирует микрозаймы
-
Сравните условия: ставка должна быть ниже текущей
-
Учтите все комиссии при расчёте выгоды
Этап 3: Юридическая защита (при необходимости)
1. Используйте законные ограничения
-
Коллекторы могут звонить только в установленное время
-
Запрещены угрозы и оскорбления
-
Требуйте предоставить доказательства долга
2. Фиксируйте нарушения
-
Записывайте разговоры с коллекторами (предупредив о записи)
-
Сохраняйте все письма и сообщения
-
Собирайте доказательства давления и угроз
3. Обращайтесь в контролирующие органы
-
Центральный банк РФ — жалобы на действия МФО
-
Роспотребнадзор — нарушение прав потребителей
-
Прокуратуру — при угрозах и вымогательстве
Этап 4: Финансовая реабилитация (1-6 месяцев)
1. Создайте реалистичный бюджет
-
Доходы: все источники, включая подработки
-
Расходы: разделите на обязательные и discretionary
-
Платежи по долгам: согласно согласованному графику
-
Накопления: даже небольшие, для финансовой подушки
2. Увеличьте доходы
-
Основная работа: просите надбавку, берите сверхурочные
-
Подработки: фриланс, разовые заказы, услуги
-
Продажа ненужного: вещи, техника, украшения
-
Помощь государства: если соответствуете критериям
3. Снизьте расходы
-
Жильё: рассмотрите более дешёвый вариант аренды
-
Питание: переход на домашнюю еду, отказ от кафе
-
Транспорт: общественный вместо такси, каршеринг
-
Развлечения: бесплатные альтернативы
Стратегии погашения нескольких долгов
Метод «снежного кома»
-
Расположите долги по возрастанию остатка
-
Минимальные платежи по всем, кроме самого маленького
-
Все свободные деньги — на погашение самого маленького долга
-
После закрытия первого долга, переходите к следующему
Преимущество: психологическая победа, мотивация продолжать
Метод «лавины»
-
Расположите долги по убыванию процентной ставки
-
Минимальные платежи по всем, кроме самого дорогого
-
Все свободные деньги — на погашение долга с самой высокой ставкой
Преимущество: экономия на процентах, быстрее снижается общая переплата
Консолидация долгов
-
Получение одного большого займа под меньший процент
-
Погашение всех мелких займов
-
Один платёж вместо многих
Риски: может увеличить общий срок выплат, нужен хороший кредитный рейтинг
Банкротство физического лица как крайняя мера
Когда рассматривать:
-
Сумма долгов превышает 500 000 рублей
-
Нет возможности платить даже минимальные платежи
-
Имущества для погашения недостаточно
-
Другие варианты исчерпаны
Процедура банкротства:
-
Подготовка документов — справки о долгах, доходах, имуществе
-
Обращение в суд с заявлением о банкротстве
-
Введение реструктуризации или реализации имущества
-
Списание оставшихся долгов через 3-5 лет
Последствия банкротства:
-
✅ Списание невыплаченных долгов
-
✅ Прекращение давления коллекторов
-
✅ Возможность начать с чистого листа
-
❌ Испорченная кредитная история на 5 лет
-
❌ Ограничения на выезд за границу
-
❌ Запрет занимать руководящие должности
Работа с коллекторами: правила взаимодействия
Законные методы защиты:
-
Требуйте письменных доказательств долга
-
Проверяйте срок исковой давности (3 года)
-
Оспаривайте незаконно начисленные проценты
-
Пишите заявление об отказе от общения по телефону
Что нельзя делать с коллекторами:
. Не игнорировать судебные повестки
2. Не подписывать документы без понимания
3. Не переводить деньги без подтверждения легитимности требований
4. Не нарушать достигнутые договорённости
Профессиональная помощь
Бесплатные услуги:
-
Финансовые консультанты при социальных службах
-
Юридические клиники при университетах
-
Общественные организации по защите прав заёмщиков
-
Горячие линии Центрального банка и Роспотребнадзора
Платные услуги (выбирайте осторожно):
-
Антиколлекторские агентства — проверяйте отзывы и лицензии
-
Юристы по долговым вопросам — заключайте письменный договор
-
Финансовые управляющие при банкротстве — только через суд
Восстановление кредитной истории
После погашения долгов:
-
Начните с малого — возьмите небольшой заём и погасите вовремя
-
Используйте кредитную карту с маленьким лимитом для повседневных покупок
-
Регулярно проверяйте КИ и исправляйте ошибки
-
Демонстрируйте финансовую дисциплину 6-12 месяцев
Ускорение процесса:
-
Кредитные карты с залогом — депозит как гарантия
-
Займы с поручителем — при поддержке близких
-
Специальные программы в некоторых банках для восстановления КИ
Профилактика повторного попадания в долговую яму
Изменение финансовых привычек:
-
Создайте финансовую подушку — 3-6 месячных расходов
-
Ведите бюджет — контроль доходов и расходов
-
Планируйте крупные покупки — без импульсивных решений
-
Повышайте финансовую грамотность — книги, курсы, вебинары
Альтернативы займам:
-
Накопления на цели заранее
-
Рассрочка без переплаты в магазинах
-
Помощь близких на взаимовыгодных условиях
-
Государственные программы поддержки
Мониторинг прогресса
Ежемесячный контроль:
-
Уменьшение общей суммы долга
-
Снижение ежемесячных платежей
-
Улучшение кредитного рейтинга
-
Увеличение свободных средств
Отмечайте достижения:
-
Закрытие первого МФО
-
Снижение общей переплаты на 10%, 25%, 50%
-
Первый месяц без просрочек
-
Создание начальной финансовой подушки
Заключение
Выход из долговой ямы при множественных займах в МФО — это сложный, но реалистичный процесс. Он требует дисциплины, терпения и системного подхода, но результат — финансовая свобода и душевное спокойствие — стоит всех усилий.
Ключевые принципы успешного выхода из долгов:
-
Признание проблемы — первый и самый важный шаг
-
Системный подход — план, бюджет, контроль
-
Профессиональная помощь при необходимости
-
Изменение привычек для предотвращения повторения
Помните, что ваше финансовое благополучие важнее сиюминутных желаний. Даже самая глубокая долговая яма имеет выход. Начните действовать сегодня: составьте список долгов, свяжитесь с кредиторами, создайте реалистичный бюджет. Каждый день без действий увеличивает ваши долги и усугубляет ситуацию.
Вы не первый и не последний человек, столкнувшийся с такой проблемой. Тысячи людей успешно вышли из долговой ямы и восстановили финансовую стабильность. Ваша ситуация решаема — нужно только начать действовать системно и последовательно.
Ваше финансовое будущее начинается сегодня. Даже небольшие шаги в правильном направлении постепенно приведут к значительным изменениям. Главное — не сдаваться и помнить, что каждая выплаченная копейка приближает вас к финансовой свободе.