ВКонтакте
 Одноклассники
 Телеграм
Долговое рабство: психологические приемы в рекламе быстрых займов
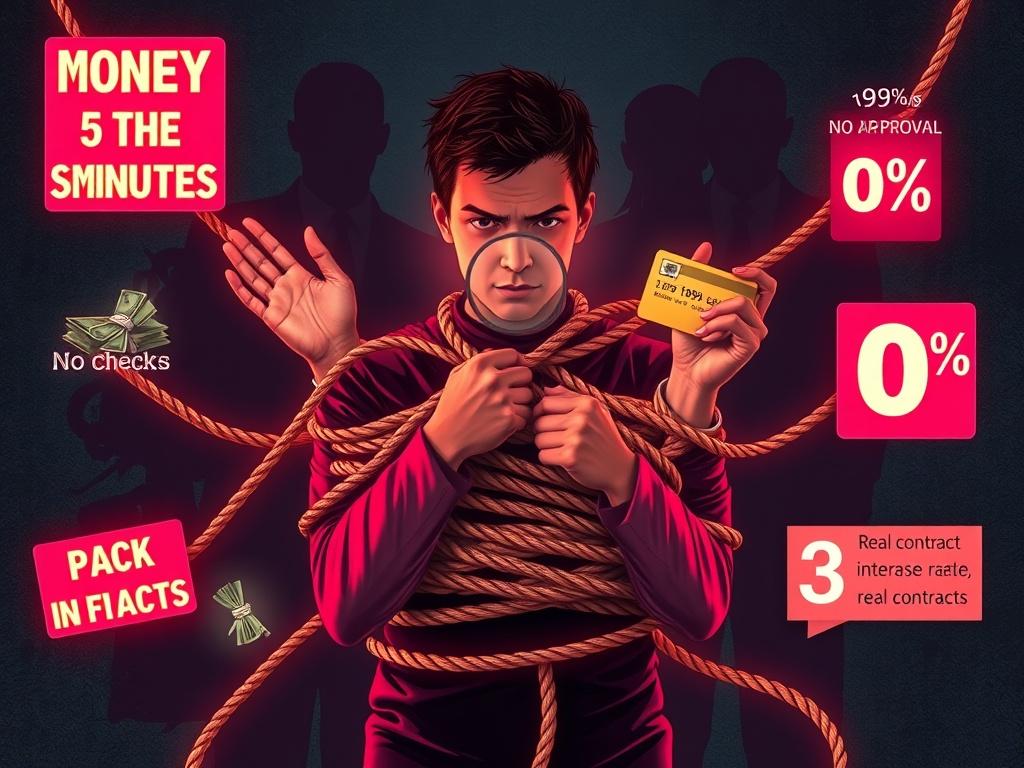
Яркая, агрессивная реклама микрозаймов заполонила интернет, телевидение и уличные баннеры. За кажущейся простотой и доступностью скрываются тонкие психологические механизмы, рассчитанные на мгновенную эмоциональную реакцию и минимизацию рационального анализа. Эти приёмы могут подтолкнуть к импульсивным решениям и создать опасную долговую зависимость, которую иногда называют «долговым рабством».
Психологические основы манипуляции в рекламе МФО
Реклама быстрых займов строится на глубоком понимании человеческой психологии в состоянии стресса, финансовой нестабильности или эмоционального порыва.
1. Эксплуатация базовых эмоций:
-
Страх (остаться без денег, не оплатить срочный счёт)
-
Надежда на быстрое и простое решение сложных проблем
-
Стыд за обращение к родственникам за помощью
-
Сиюминутное желание обладать чем-либо («купить сейчас»)
2. Когнитивные искажения, на которые играет реклама:
-
Эвристика доступности: «Деньги здесь и сейчас» — решение кажется самым простым и доступным.
-
Ошибка планирования: Заёмщик уверен, что легко вернёт деньги в срок, недооценивая будущие трудности.
-
Эффект привязки: Внимание фокусируется на первой увиденной и привлекательной цифре («всего 0.5% в день»), а не на полной стоимости.
-
Предвзятость оптимизма: «Со мной такого не случится, я справлюсь».
Ключевые манипулятивные приёмы в рекламе
1. Создание искусственной срочности
Приём: «Только сегодня!», «Акция до конца часа», «Успей получить!»
Цель: Отключить критическое мышление, заставить действовать импульсивно, не оставляя времени на раздумья, сравнение условий и чтение договора.
2. Использование социального доказательства и авторитета
Приём: «Более 1 млн довольных клиентов», «Рекомендовано финансовыми экспертами», «Лидер рынка».
Цель: Создать ложное ощущение надёжности и массовости, снизить естественную осторожность. Если «все берут» и «эксперты советуют», значит, это безопасно.
3. Игра на контрасте и минимизация рисков
Приём: «Всего 3 шага до денег», «Просто, как купить хлеб», «Без справок и поручителей».
Цель: Представить получение займа как незначительное, рутинное действие, замалчивая серьёзность финансового обязательства. Сложные проценты и штрафы подаются мелким шрифтом или не упоминаются.
4. Нормализация долга
Приём: «Это нормально — взять заём до зарплаты», «Современный человек умеет пользоваться кредитами».
Цель: Сделать явление займа социально приемлемым, снять внутренние барьеры и чувство вины, связанное с долгами.
5. Обещание не только денег, но и эмоционального спасения
Приём: Реклама, где после получения займа в семье воцаряется мир, находится решение проблемы, человек становится счастливым.
Цель: Связать в сознании получение денег с мгновенным снятием стресса и решением жизненных проблем, что особенно действует на эмоционально уязвимых людей.
Разбор конкретных рекламных слоганов и уловок
«Займы без процентов»
Это один из самых сильных манипулятивных приёмов. Внимание полностью переключается на манящий «0%», что отвлекает от других, не менее важных условий:
-
Фиксированная плата или комиссия, которая может превышать стандартные проценты.
-
Крайне короткий срок действия такого предложения (например, 5-7 дней), после которого включается грабительская ставка.
-
Обязательные страховки или платные услуги, автоматически добавляемые к займу.
-
Условие только для новых клиентов на минимальную сумму, что является «приманкой» для последующих, уже платных займов.
«Проверенные займы»
Этот слоган эксплуатирует потребность в безопасности.
-
«Проверенность» не имеет юридического определения и является субъективной оценкой.
-
За ним может скрываться просто давно работающая на рынке МФО, чья «проверенность» заключается лишь в факте существования, а не в выгодных условиях или этичном отношении к клиентам.
-
Создаётся ложное ощущение, что все остальные предложения — «непроверенные» и опасные, а это — единственный безопасный вариант.
Последствия попадания в «долговое рабство»
Цикл, который формирует зависимость:
-
Импульсивный заём под влиянием рекламы и эмоций.
-
Невозможность вернуть в срок из-за завышенных ожиданий и реального положения дел.
-
Пролонгация или новый заём для покрытия старого, уже по более высоким ставкам.
-
Рост долга по принципу снежного кома.
-
Хронический стресс, проблемы со здоровьем, разрушение социальных связей.
-
Потеря финансовой автономии — большая часть дохода уходит на обслуживание долгов.
Как защититься от манипуляций?
1. Осознайте свои триггеры.
Что заставляет вас хотеть взять заём? Срочная нужда? Желание что-то купить? Страх перед разговором с близкими? Понимание мотива — первый шаг к контролю.
2. Введите правило «холодной головы».
Дайте себе минимум 24 часа на принятие решения о займе, если ситуация не критическая (угроза жизни, здоровью). За это время эмоции улягутся, и можно будет оценить варианты.
3. Переводите язык рекламы на язык фактов.
-
«Без процентов» → «Какая полная стоимость займа (ПСК) с учётом всех комиссий?»
-
«Мгновенно» → «Какой точный срок рассмотрения заявки и зачисления денег?»
-
«Всем одобрим» → «Каковы реальные критерии одобрения? Какой процент отказов?»
4. Ищите информацию в независимых источниках.
Не доверяйте только рекламе на сайте МФО. Проверяйте организацию в реестре ЦБ РФ, читайте отзывы (в том числе негативные) на независимых площадках, ищите решения судов по искам к этой МФО.
5. Рассматривайте заём как последнее, а не первое решение.
Составьте мысленный или реальный список альтернатив: отложенные средства, продажа ненужных вещей, подработка, официальная отсрочка платежа по ЖКХ, честный разговор с семьёй, обращение в социальные службы.
Роль финансовой грамотности
Конечная цель — не просто избежать одной ловушки, а сформировать иммунитет к манипуляциям. Это включает:
-
Понимание основ финансов: что такое сложный процент, ПСК, как составлять личный бюджет.
-
Знание своих прав как заёмщика и потребителя.
-
Навык долгосрочного планирования вместо реактивных, сиюминутных решений.
-
Формирование финансовой подушки безопасности, которая является главным антидотом против рекламы быстрых займов.
Заключение
Реклама быстрых займов — это отлаженный механизм, использующий уязвимости человеческой психики в сложных обстоятельствах. Она продаёт не просто деньги, а иллюзию быстрого и лёгкого выхода из проблем, эмоционального облегчения и социального одобрения.
Защита от «долгового рабства» начинается с осознания этих манипуляций. Видя за слоганом «займы без процентов» скрытые комиссии, а за фразой «проверенные займы» — лишь маркетинговый ярлык, вы перестаёте быть объектом воздействия и становитесь субъектом, принимающим взвешенное решение.
Помните: если решение о деньгах нужно принять «прямо сейчас», «до конца акции» или «за 5 минут» — это почти всегда ловушка. Истинно выгодные финансовые решения требуют времени, спокойствия и анализа. Ваша финансовая свобода стоит того, чтобы не торопиться.