

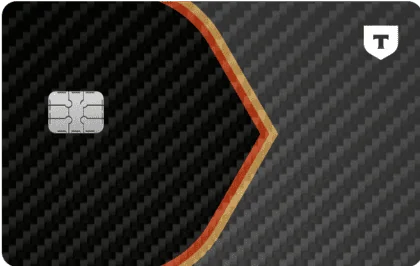
| Оформление | 0 ₽ |
| Стоимость | 3 588 ₽/год |
| Платежная система | МИР |
| Снятие наличных | 0% |
| Решение | От 25 минут |
| Доставка | Курьером, По почте |
| СМС информирование | для абонентов «Т-Мобайл» — 59 ₽ в месяц, для номеров других операторов — 99 ₽ в месяц. |
| Снятие наличных в банкоматах банка | без комиссии до 500 000 ₽ в месяц, при превышении лимита комиссия составит 2% от суммы (минимум 90 ₽). |
| Снятие наличных в сторонних банкоматах | комиссия не взимается при сумме от 3 000 ₽ за операцию (в пределах 100 000 ₽/месяц). При несоблюдении условий — комиссия 2% от суммы (минимум 90 ₽). |
| Накопительный счет | До 6% |
| Процент на остаток | Нет |
| Возраст | От 14 лет |
| Варианты выпуска | Физическая именная, моментальная |
| Бесконтактная оплата | Да |
| Возможности для держателей карты | 💳 Карта участвует в кэшбэк-программе «Мир» и поддерживает оплату с iPhone. В интернет-банке доступны эксклюзивные скидки от партнеров. Подписка Pro (299 ₽/мес. со 2-го месяца) предоставляет: скидку до 100% на обслуживание, расширенные категории и лимиты кэшбэка, бесплатные SMS-уведомления, увеличенный лимит бесплатных переводов и повышенные проценты по вкладам. |
| Мультивалютная | Нет |
| Кэшбэк | до 10% |
| Название банка | АО «ТБанк» |
| Номер лицензии | 2673 |
| Адрес регистрации банка | 127287, г. Москва, ул. 2-я Хуторская, д.38А, стр.26 |
| Бесплатный телефон горячей линии | 8 800 555-77-78 |
Сравнение со средними значениями по 154 дебетовым картам




Дебетовая карта Т‑Банк Drive создана для тех, кто уже готов взять карту и получить реальные преимущества без лишних сложностей. Данная дебетовая карта Т‑Банк Drive позволяет оформить выпуск быстро через онлайн‑заявку, выпустить физическую или виртуальную карту и заказать доставку на дом курьером — все этапы выполняются удаленно и понятно. Чтобы понять реальную выгоду, сравните сумму кэшбэка с потенциальными комиссиями и своими средними месячными расходами. Полезно смоделировать выгоду на примере двух–трёх месяцев, чтобы увидеть чистую экономию.
Если вы устали от сложных тарифов, пустых бонусов и необходимости ездить в отделение — эта карта устраняет все барьеры. Дебетовая карта Т‑Банк Drive дает ощутимый кэшбэк на привычные покупки и удобный инструмент для контроля бюджета, при этом весь путь от подачи онлайн‑заявки до получения карты можно пройти удалённо. Это означает меньше бюрократии, меньше потраченного времени и больше денег в кармане.
На период текущей кампании банк выделил ограниченное число пакетов с увеличенным кешбэком и дополнительными бонусами при оформлении онлайн. Доступность таких пакетов ограничена по объёму, поэтому те, кто оформляет карту через онлайн‑заявку раньше, получают более выгодные условия в рамках акции.
Рекомендуется подключить push‑уведомления и двухфакторную аутентификацию, чтобы мгновенно реагировать на подозрительные операции и минимизировать риски.
По данным нашего сервиса, 74% клиентов, которые оформили дебетовую карту Т‑Банк Drive через онлайн‑заявку, отметили заметную экономию в первые два месяца использования за счёт кэшбэка и более выгодных условий повседневных расходов.
При выборе карты важно смотреть не только на размер кэшбэка, но и на реальные сценарии использования: какие категории трат у вас доминируют, сколько вы держите средств на счёте, какие способы получения карты доступны в вашем регионе. Дебетовая карта Т‑Банк Drive выгодна тем, кто совершает регулярные покупки и предпочитает управлять финансами через мобильное приложение — это позволяет превращать каждую покупку в источник возврата средств и сохранять удобство без визитов в офис.
Вопрос: Можно ли оформить выпуск карты удалённо?
Ответ: Да — весь процесс от подачи онлайн‑заявки до выпуска карты может пройти без визита в отделение, с возможностью доставки на дом курьером.
Вопрос: Какие выгоды реально получает клиент в первые месяцы?
Ответ: Кэшбэк по категориям и вознаграждение на остаток дают быструю экономию на регулярных покупках и сохраняют доступность средств.
Вопрос: Поддерживается ли оплата со смартфона?
Ответ: Да, карта совместима с Mir Pay для удобных бесконтактных платежей.
Вопрос: Что нужно для подачи онлайн‑заявки?
Ответ: Паспортные данные и номер телефона. Процесс занимает несколько минут.
Вопрос: Есть ли скрытые комиссии?
Ответ: Условия и тарифы представлены прозрачно; при оформлении онлайн‑заявки видны все актуальные параметры обслуживания.
Карта с «автомобильным» названием — но подходит ли она только водителям? Разбираем честно, без прикрас.
📌 Реальный кейс из практики:
Клиент оформил карту Drive, думая, что она даёт супер-кэшбэк на бензин. Оказалось, что условия такие же, как у обычной карты Т-Банка, а «Drive» — просто название. Вывод: не верьте названиям, смотрите в тарифы. Сравните карту Drive с обычным «Black» — часто условия идентичны, разница только в дизайне и названии.
Итог по плюсам и минусам: Карта Drive — хороший повседневный инструмент с кэшбэком и процентом на остаток. Но «автомобильный» подтекст в названии не означает особых бонусов для водителей. Сравнивайте тарифы с другими картами Т-Банка, прежде чем выбрать.
«Процент на остаток» звучит заманчиво: деньги лежат и сами собой умножаются. Но давайте посчитаем, что это значит на практике.
Банк смотрит на минимальную сумму, которая лежала на вашем счёте в течение расчётного периода (обычно месяц). На эту сумму начисляется процент — например, 4–6% годовых. Сами проценты приходят на счёт отдельным платежом в начале следующего месяца. Важно: процент начисляется на минимальный остаток за месяц. Если вы положили 100 000 ₽, но сняли 80 000 ₽, процент будет начислен на оставшиеся 20 000 ₽ (минимальный остаток).
Допустим, процент на остаток — 5% годовых. У вас на карте в среднем лежит 30 000 ₽ в течение месяца. За этот месяц банк начислит: 30 000 × 5% ÷ 12 = 125 ₽. Это не миллионы, но приятный бонус к кэшбэку. За год при таком остатке вы получите около 1500 ₽ — уже ощутимее.
💡 Совет консультанта:
Не держите на карте крупные суммы только ради процента на остаток. Обычно ставка по картам ниже, чем по накопительным счетам. Оптимальная стратегия: на карте держите сумму для повседневных трат (1–2 месячных бюджета), а остальное — на отдельном накопительном счёте с более высокой ставкой. И проценты получаете, и деньги под рукой.
Итог: Процент на остаток — это приятный бонус, который даёт небольшую, но реальную прибавку к вашему бюджету. Не ждите от него больших доходов, но игнорировать тоже не стоит. Каждая копейка на счету.
Название «Drive» создаёт определённые ожидания. Давайте проверим, насколько они соответствуют реальности.
Название карты — это маркетинговый ход, чтобы выделиться среди других продуктов. Карта Drive не даёт повышенного кэшбэка на АЗС, не включает помощь на дорогах и не связана с автопрограммами. Условия такие же, как у многих других дебетовых карт Т‑Банка. Не ведитесь на название — сравнивайте тарифы.
На странице упоминается, что «банк выделил ограниченное число пакетов с увеличенным кэшбэком». Это может означать, что сейчас действует приветственная акция для новых клиентов. Через месяц-два условия могут стать стандартными. Уточните, действует ли повышенный кэшбэк на момент вашей заявки и как долго он будет действовать.
Доставка курьером часто бесплатна, но в удалённых регионах или при большом спросе могут быть платные опции или увеличенные сроки (до 5–7 дней). При заполнении онлайн-заявки система покажет реальные сроки и стоимость доставки по вашему адресу — обращайте на это внимание.
🎓 Как принять осознанное решение:
1) Откройте тариф карты Drive и сравните с обычным «Black» Т-Банка. Если условия идентичны — выбирайте по дизайну или названию.
2) Уточните, действует ли повышенный кэшбэк по акции и как долго.
3) Проверьте сроки и стоимость доставки по вашему адресу до заполнения анкеты.
Итог: Карта Drive — добротный продукт, но не уникальный. Сравните её с другими картами Т‑Банка — часто разница только в названии и дизайне. Не переплачивайте за «красивое имя».
При оформлении карты Drive вы получаете не только пластик, но и виртуальную карту. Многие не понимают, зачем она нужна. Объясняем.
Виртуальная карта — это цифровой «слепок» вашего счёта: у неё есть номер, срок действия и CVV-код (три цифры на обороте для оплаты в интернете), но нет физического пластика. Она живёт в мобильном приложении. Ею нельзя расплатиться в обычном магазине (если только не добавить в Mir Pay), но можно — в интернете.
Обычно можно выпустить несколько виртуальных карт к одному счёту. Это абсолютно безопасно: каждая карта имеет свой номер и CVV, но привязана к одному счёту. Если скомпрометирована одна — блокируете её, остальные работают.
💡 Лайфхак от консультанта:
Создайте отдельную виртуальную карту для всех интернет-покупок и установите на неё небольшой суточный лимит — например, 5000–10 000 ₽. Даже если мошенники украдут данные, они не смогут потратить больше лимита. А для крупных покупок используйте основную карту или временно повысьте лимит.
Итог: Виртуальная карта — не «игрушка», а реальный инструмент безопасности и удобства. Научитесь ею пользоваться — и ваши онлайн-покупки станут намного безопаснее.
Мошенники становятся хитрее. Но и защита современная. Разбираем, что нужно знать и делать.
Вам звонят, представляются сотрудником службы безопасности банка, говорят о подозрительной операции и просят назвать код из СМС для «отмены». Классика обмана. Настоящий банк никогда не запрашивает коды подтверждения по телефону. Если сомневаетесь — положите трубку и перезвоните в банк по номеру с официального сайта.
Мошенники копируют дизайн страницы оформления карты, но адрес отличается на одну букву. Вы вводите паспортные данные и данные карты — они уходят злоумышленникам. Как защититься: всегда вручную вводите адрес банка в поисковую строку или используйте официальное приложение. Не переходите по ссылкам из писем и СМС.
Мошенники устанавливают на банкоматы накладные клавиатуры или скиммеры (устройства для считывания карт). Вы снимаете деньги — они получают данные карты и ПИН-код. Как защититься: перед снятием осмотрите банкомат — не шатается ли клавиатура, нет ли посторонних накладок. Прикрывайте рукой клавиатуру, когда набираете ПИН.
🚨 Кейс-ошибка: как лишились денег из-за отсутствия лимитов
Женщина не настроила суточные лимиты на карте. Её телефон украли, и злоумышленники успели потратить 35 000 ₽, пока она добиралась до компьютера, чтобы заблокировать карту. Как избежать: в день получения карты настройте в приложении суточные лимиты на снятие наличных и онлайн-оплату (например, 10 000–15 000 ₽). Этого хватит на повседневные траты, но мошенники не смогут снять всё сразу.
Итог по безопасности: Три железных правила: не называйте коды из СМС, не переходите по ссылкам, настройте лимиты. И всегда блокируйте карту при малейшем подозрении — лучше перебдеть.
Т-Банк предлагает несколько дебетовых карт. Разбираемся, чем Drive отличается от других.
| Параметр | Карта Drive | Карта Black | Базовая карта Т-Банка |
|---|---|---|---|
| Кэшбэк на категории | ✅ Есть, до 5% | ✅ Есть, до 5% | ⚠️ Обычно 1% на всё |
| Процент на остаток | ✅ Есть | ✅ Есть, выше | ❌ Нет или символический |
| Бесплатное обслуживание | ⚠️ При выполнении условий | ⚠️ При выполнении условий | ✅ Часто без условий |
| Премиальный статус | ❌ Нет | ✅ Да (Black) | ❌ Нет |
Кому подходит Drive: тем, кто хочет кэшбэк и процент на остаток, но не нуждается в премиальном статусе Black. Часто Drive — это упрощённая версия Black с похожими условиями, но без премиальных «наворотов».
Кому лучше взять Black: тем, кому важны повышенные лимиты, премиальное обслуживание и максимальный процент на остаток.
Кому достаточно базовой карты: тем, кто редко пользуется картой или не хочет следить за условиями бесплатного обслуживания.
Итог: Drive — золотая середина между базовой картой и премиальным Black. Но перед оформлением сравните тарифы с Black — иногда разница минимальна, и лучше взять Black.
Собрали не абстрактные вопросы, а те, которые реально задают люди перед оформлением карты Drive.
Нет, название не связано со скидками на бензин. Карта Drive — это обычная дебетовая карта с кэшбэком на выбранные категории (супермаркеты, кафе, аптеки, транспорт). Если вы хотите кэшбэк на АЗС, проверьте, есть ли такая категория в вашем тарифном плане. Обычно она есть, но не «усиленная» специально для Drive.
Да, можно заказать только виртуальную карта. При заполнении онлайн-заявки выберите опцию «Только виртуальная карта». Пластик в этом случае не выпускается и не доставляется. Это удобно, если вы платите только телефоном через Mir Pay и никогда не снимаете наличные.
Обычно от 5 минут до 1 рабочего дня. В большинстве случаев решение приходит в течение часа. Если нужна дополнительная проверка данных, может потребоваться до 3 дней. Ускоренный выпуск возможен в рамках акций — уточните при оформлении.
Если карта не активна более 6–12 месяцев, банк может её заблокировать и списать остаток в счёт комиссий (если они были). Чтобы этого избежать, совершайте хотя бы одну операцию в месяц — например, оплатите проезд или купите хлеб. Или закройте карту, если она больше не нужна.
Да, можно. У вас может быть несколько карт Т-Банка одновременно. Каждая карта — это отдельный счёт (или привязана к одному счёту, зависит от типа). Уточните в приложении, будет ли новая карта привязана к вашему текущему счёту или откроется новый.
Это делается в пару касаний. Откройте приложение Mir Pay на смартфоне (обычно предустановлено на Android), нажмите «Добавить карту», выберите Т-Банк, подтвердите. Или добавьте карту через приложение Т-Банка в разделе «Карты → Подключить Mir Pay». После этого можно платить телефоном.
📞 Что делать, если не нашли свой вопрос?
Позвоните в поддержку Т-Банка или напишите в чат приложения. Операторы помогут с любым вопросом — от выбора категорий кэшбэка до настройки виртуальной карты.
Итог по вопросам: Главное, что нужно знать: Drive — хорошая карта с кэшбэком и процентом на остаток. Но не ведитесь на название — это не «автомобильная» карта, а обычная дебетовая. Сравните с Black, выберите лучшую для себя.
Перед тем как подать онлайн-заявку, пробегитесь по этому списку. Это поможет не разочароваться через месяц.
🎁 Бонус-совет: как получать кэшбэк даже там, где его нет
Покупаете что-то в магазине, который не даёт кэшбэк (например, строительный гипермаркет)? Проверьте, есть ли у этого магазина подарочные карты в супермаркетах (через кэшбэк-сервисы). Купите подарочную карту в супермаркете с кэшбэком, а потом рассчитайтесь ей в нужном магазине. Так вы «перенесёте» кэшбэк туда, где его нет. Но проверьте, разрешает ли банк кэшбэк на покупку подарочных карт.
Финальный итог: Дебетовая карта Т-Банк Drive — практичный инструмент для повседневных расходов с кэшбэком и процентом на остаток. Она особенно выгодна тем, кто регулярно тратит на категории с кэшбэком и готов управлять картой через приложение. Название «Drive» — это маркетинг, не ищите в нём скрытых бонусов для автомобилистов. Сравните с другими картами Т‑Банка, выберите лучшую для себя, оформите онлайн-заявку и начинайте экономить. Решение за вами, без давления.
Дебетовая карта Т‑Банк Drive — практичное решение для тех, кто хочет взять карту с реальной пользой: регулярный кэшбэк, удобное управление через мобильный банк и возможность оформить выпуск дистанционно с доставкой на дом курьером. Для тех, кто ценит сочетание выгоды и простоты, карта предлагает понятные условия и готовый набор инструментов для снижения ежедневных расходов.