ВКонтакте
 Одноклассники
 Телеграм
Как получить автокредит в автосалоне — оформление кредита на месте покупки
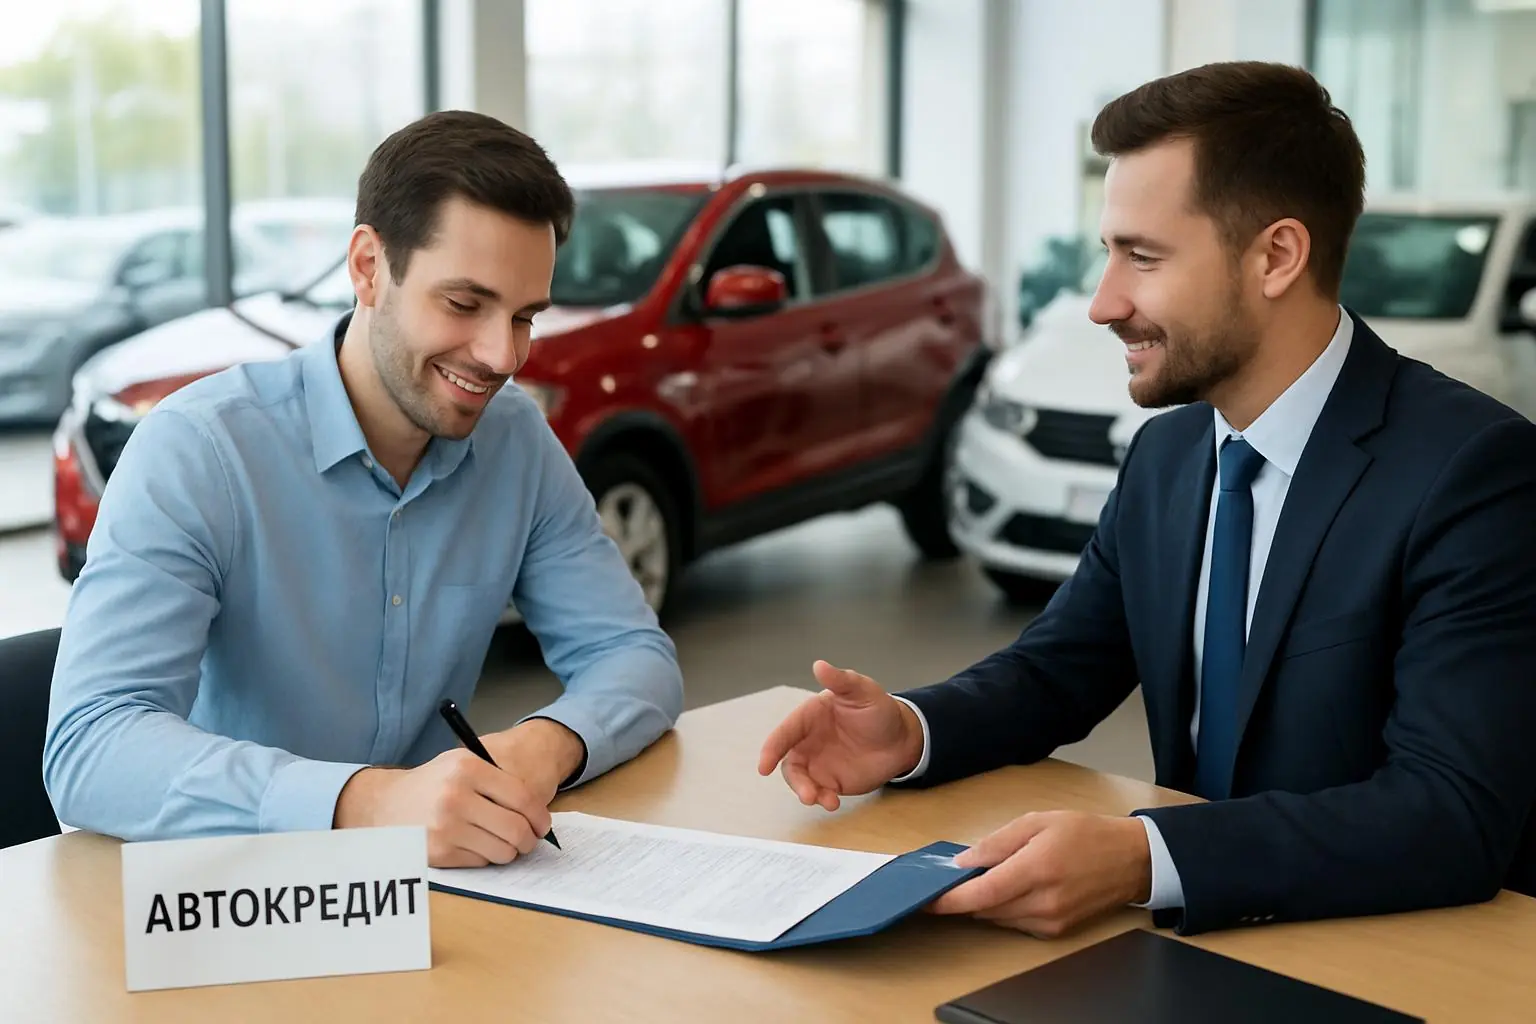
Вы нашли машину. Стоит, блестит, пахнет пластиком. Нравится. Продавец говорит: «Оформим кредит прямо у нас, быстро, удобно». И вы задумываетесь: а что, так можно? Да, можно. И это называется «автокредит в автосалоне». Но есть нюансы. В этом материале разберем, как получить автокредит в автосалоне, какие плюсы и минусы, на что обращать внимание и как не переплатить. Если вы еще не определились с выбором машины, прочитайте наш гид — какой автомобиль выгоднее брать в автокредит. Здесь же мы сфокусируемся именно на оформлении кредита в автосалоне.
Что такое автокредит в автосалоне
Автокредит в автосалоне — это кредит, который вы оформляете не в банке напрямую, а через партнера салона. Салон сотрудничает с несколькими банками-партнерами. Вы заполняете заявку в салоне, менеджер отправляет ее в банки, и вы получаете решение. Если одобрили — вы тут же подписываете договор и забираете машину.
По сути, салон выступает посредником. Банк тот же (Сбербанк, ВТБ, Т-Банк и другие). Условия кредита такие же, как если бы вы пошли в банк сами. Но есть свои особенности.
Почему салоны предлагают кредиты? Потому что это выгодно. Банки платят салонам комиссию за каждого привлеченного клиента. Салоны получают дополнительный доход и быстрее продают машины. Вам же это удобство — не нужно бегать по банкам.
Как работает автокредит в автосалоне — пошаговая схема
Шаг 1. Вы выбираете машину. В салоне. Цена, комплектация, цвет — все.
Шаг 2. Менеджер предлагает кредит. Узнает ваши данные, запрашивает паспорт и справку о доходах.
Шаг 3. Заполнение анкеты в салоне. Данные уходят в банки-партнеры.
Шаг 4. Решение банка (10–60 минут). Менеджер сообщает, одобрили ли и на каких условиях.
Шаг 5. Подписание договора. Кредитного и купли-продажи. В салоне.
Шаг 6. Внесение первоначального взноса. В кассу салона или переводом.
Шаг 7. Банк перечисляет деньги салону. Обычно 1–2 дня.
Шаг 8. Вы забираете машину и уезжаете.
В идеале — от выбора авто до получения ключей проходит 2–3 дня. В некоторых салонах можно уехать в день подписания, если банк переводит деньги быстро (например, Т-Банк).
Плюсы автокредита в автосалоне
1. Удобство. Не нужно самому ходить в банк, сравнивать условия, общаться с менеджерами. Все делает салон.
2. Скорость. Решение по заявке — от 10 минут до часа. В банке напрямую иногда дольше.
3. Выше шанс одобрения. Салон работает с несколькими банками. Если один откажет, заявка уйдет в другой. Плюс у салонов есть личные менеджеры в банках, которые могут «подтолкнуть» заявку.
4. Акции и скидки. Автосалоны часто дают дополнительные скидки при оформлении кредита у их партнеров: снижение цены, каско в подарок, резина.
5. Решение вопросов на месте. Если документов не хватает, менеджер подскажет, что донести. Не нужно ездить и пересылать.
Минусы автокредита в автосалоне
1. Навязывание дополнительных услуг. Самый большой минус. Менеджер может убедить вас оформить страховку, сигнализацию, допоборудование, которые вам не нужны, но сильно увеличивают цену кредита.
2. Не самые выгодные условия. Салон предлагает банки-партнеры. Их ставки могут быть чуть выше, чем в банке, который не платит комиссию салону. Вы сравниваете меньше вариантов.
3. Давление и спешка. «Оформите сейчас, пока акция действует», «Завтра ставка вырастет». Это маркетинг. Не спешите.
4. Вы не видите полного рынка. В салоне вам покажут 2–3 банка. В банках напрямую — десятки.
5. Риск «забыть» льготные программы. Менеджер может не упомянуть, что вы подходите под льготный кредит (например, семейный или первый автомобиль). Потому что по льготным программам салоны получают меньше комиссии. Вам нужно самому знать о своих правах и напоминать.
Какие банки сотрудничают с автосалонами
Практически все крупные банки, работающие в автокредитовании. Самые популярные партнеры:
- Сбербанк — есть почти во всех салонах. Ставки умеренные.
- ВТБ — тоже частый партнер.
- Т-Банк (Тинькофф) — ставки ниже, онлайн-одобрение, популярен в салонах.
- Совкомбанк — работает с дилерами, лоялен к заемщикам с плохой историей.
- Газпромбанк, Россельхозбанк — чаще у официальных дилеров конкретных марок.
Уточните в салоне, с какими банками они работают. Если этих банков нет в списке — возможно, салон связан с сомнительной МФО. Лучше уйти.
На что обратить внимание при оформлении кредита в автосалоне
Чтобы не переплатить и не попасть в ловушку, следуйте правилам.
1. Сравнивайте условия. Прежде чем подписывать договор в салоне, зайдите на сайты банков-партнеров и посмотрите их актуальные ставки. Если в салоне предлагают выше — требуйте объяснений или уходите.
2. Читайте договор перед подписью, особенно мелкий шрифт. Часто дополнительные услуги (страховка, помощь на дорогах) включены в договор без вашего явного согласия. От них можно отказаться (ст. 16 Закона «О защите прав потребителей»).
3. Проверьте полную стоимость кредита (ПСК). Она указана в рамке на первой странице. Сравните с той, что вам называл менеджер. Если ПСК выше на 3–5%, значит в договор включены страховки и комиссии. Не подписывайте.
4. Уточните наличие льготных программ. Если у вас дети, вы покупаете первый автомобиль или живете на Дальнем Востоке — вы имеете право на дополнительную скидку от государства (ставка 3–6% вместо 15–20%). Менеджер может «забыть» об этом. Напомните.
5. Не берите навязываемые допы. Страховка жизни и здоровья, КАСКО, расширенная гарантия, коврики, брызговики — все это можно купить отдельно и дешевле. Отказывайтесь.
6. Проверьте первоначальный взнос. Он не должен быть выше обещанного. Не вносите больше, чем требуется.
7. Не подписывайте пустые бланки. И не оставляйте паспорт менеджеру «для копирования». Только под вашим контролем.
Какие документы нужны для автокредита в автосалоне
Стандартный пакет, как и для кредита в банке:
- Паспорт заемщика (и супруга, если берете вместе).
- Водительское удостоверение (категория B).
- СНИЛС или ИНН.
- Справка о доходах (2-НДФЛ или по форме банка).
- Трудовой договор или выписка из электронной трудовой книжки.
- Документы на первоначальный взнос (выписка со счета).
В некоторых салонах можно оформить кредит без справки о доходах (по паспорту и СНИЛС), но ставка будет выше на 2–5%.
Как не дать себя обмануть в автосалоне
Мошенничество в автосалонах при кредитовании — редкость, но бывает. Обычно это не прямое воровство, а навязывание ненужных услуг и завышение ставок.
Самые частые уловки:
- «Вам одобрено, но только с этой страховкой». Незаконно. Банк не может требовать страховку, кроме КАСКО (и то не всегда).
- «Ставка 5%, но это с учетом вашей скидки от салона». На деле скидка — это доп услуги, которые включаются в кредит. Вы платите больше.
- «Комиссия за выдачу кредита — 10 000 ₽». Банки не берут комиссию за выдачу. Это наценка салона. Не платите.
- «Без первоначального взноса не получится, но мы добавим его в тело кредита». Так можно, но это увеличит переплату. Лучше внести свои.
Что делать: читайте договор, не подписывайте навязанные услуги, сравнивайте условия с банками напрямую. Если чувствуете давление — уходите в другой салон.
Автокредит в автосалоне vs прямой кредит в банке — что лучше
В автосалоне: быстро, удобно, меньше беготни, есть акции. Но выше риск навязанных услуг и не самых выгодных условий.
В банке напрямую: больше выбора, условия часто лучше (банк не платит комиссию салону), вы сами контролируете процесс. Но дольше, нужно посещать банк или подавать онлайн-заявку, самому искать машину.
Оптимальная стратегия: сначала получить одобрение в банке (онлайн или в отделении), потом с этим одобрением идти в салон. Тогда вы будете знать, на что можете рассчитывать. В салоне менеджер не сможет навязывать завышенную ставку.
Почему салоны иногда дают кредит дешевле, чем банк
Бывает и такое. Салон может субсидировать часть процентов за свой счет, чтобы продать машину (особенно если модель залежалась). Либо производитель (автоконцерн) имеет свой банк и дает субсидию дилеру. Примеры: «LADA Finance», «Toyota Bank», «Volkswagen Bank».
В таких случаях реально можно получить ставку 2–5% без госпрограммы. Но внимательно читайте договор: часто субсидируется только первый год, а потом ставка вырастает до рыночной. Либо субсидия действует только при покупке дополнительных услуг.
Уточняйте условия акции. Если ставка слишком низкая — ищите подвох.
Законодательная основа
Деятельность автосалонов по оформлению кредитов регулируется общими законами о потребительском кредите.
- Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)» — основные правила.
- Закон РФ от 07.02.1992 № 2300-1 «О защите прав потребителей» — защищает от навязывания услуг.
- Указания Банка России о полной стоимости кредита (ПСК).
- Гражданский кодекс РФ (ст. 334–358) — залог автомобиля.
Салон не имеет права навязывать дополнительные услуги как условие выдачи кредита. Если это происходит — жалуйтесь в Роспотребнадзор или ЦБ.
Часто задаваемые вопросы об автокредите в автосалоне
— Обязательно ли оформлять кредит в том салоне, где покупаю машину?
Нет. Вы можете получить кредит в любом банке и прийти в салон с деньгами. Имеете полное право. Но салон может предложить скидку при оформлении у них — иногда это выгодно.
— Могут ли отказать в кредите, если я откажусь от допуслуг?
Не могут. Это незаконно. Если отказывают — пишите жалобу. Но банк может отказать по другой причине (кредитная история, доход).
— Какой первоначальный взнос нужен при кредите в салоне?
От 10% (по госпрограммам) до 30–40% (обычные кредиты). Уточняйте в салоне.
— Могу ли я досрочно погасить кредит, оформленный через салон?
Да, как любой другой потребительский кредит. Без штрафов.
— Что будет, если салон обманул с условиями?
Не подписывайте договор. Если уже подписали — пишите претензию салону, жалуйтесь в Роспотребнадзор и ЦБ, подавайте в суд.
Коротко о главном
- Автокредит в автосалоне — удобный и быстрый способ, но часто с навязанными услугами.
- Перед подписанием сравните условия с прямыми предложениями банков.
- Внимательно читайте договор, особенно ПСК и пункты о дополнительных услугах.
- Отказывайтесь от ненужных страховок и допоборудования — это ваше право.
- Уточните, подходите ли вы под льготную госпрограмму — салон может «забыть».
- Лучшая стратегия: получить одобрение в банке заранее, затем идти в салон.
Автокредит в автосалоне — хороший инструмент, если подходить к нему с холодной головой. Не поддавайтесь давлению, не подписывайте навязанные услуги, читайте договор. И тогда вы получите машину быстро и без переплат.