ВКонтакте
 Одноклассники
 Телеграм
От чего зависит стоимость ОСАГО — основные факторы
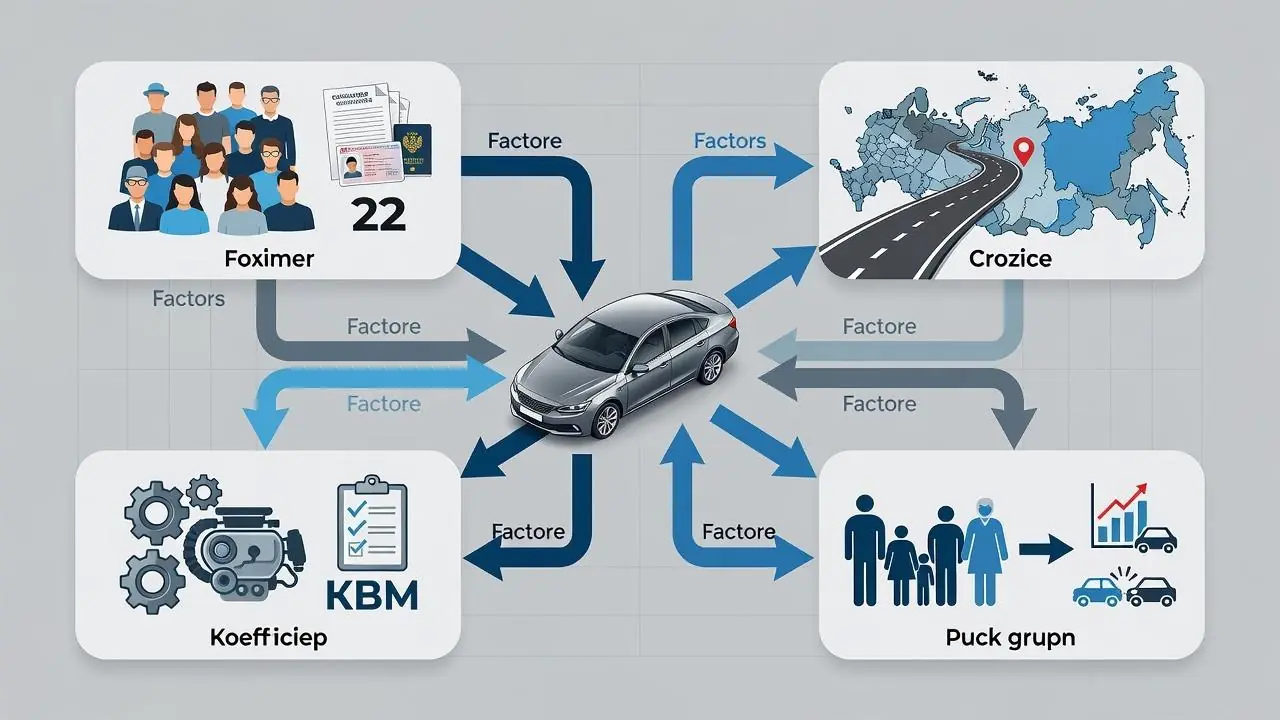
В предыдущих статьях мы разобрали что такое ОСАГО, для чего нужен полис, отличия от КАСКО и срок действия полиса. Теперь настало время разобраться в одном из самых волнующих вопросов: от чего зависит стоимость ОСАГО. Почему один водитель платит 5 000 рублей, а другой — 15 000 рублей за один и тот же полис? В этой статье мы детально разберем все факторы, которые влияют на цену ОСАГО.
Общий принцип расчета стоимости ОСАГО
Стоимость полиса ОСАГО рассчитывается по формуле, установленной Центральным банком РФ. Формула выглядит так:
Стоимость ОСАГО = Базовый тариф × Коэффициенты
Каждый коэффициент отражает определённый риск. Чем выше риск, тем выше коэффициент, и тем дороже полис. Все коэффициенты и базовые тарифы устанавливаются Центральным банком РФ и являются едиными для всех страховых компаний.
Базовый тариф ОСАГО
Базовый тариф — это минимальная цена страховки, от которой рассчитывается стоимость полиса. Он устанавливается Центральным банком РФ и пересматривается несколько раз в год. Базовый тариф зависит от типа транспортного средства и его назначения.
Базовые тарифы для разных категорий ТС (ориентировочные значения на 2026 год)
- Легковые автомобили физических лиц: 2 246 – 5 080 рублей (в зависимости от мощности двигателя).
- Легковые автомобили юридических лиц: 3 230 – 6 810 рублей.
- Мотоциклы и мотороллеры: 867 – 1 648 рублей.
- Грузовые автомобили (до 16 тонн): 2 807 – 5 618 рублей.
- Автобусы: 3 130 – 6 810 рублей.
- Тракторы и самоходные машины: 1 136 – 2 459 рублей.
Чем выше мощность двигателя, тем выше базовый тариф. Например, для автомобиля с мощностью до 100 л.с. базовый тариф будет ниже, чем для автомобиля с мощностью более 150 л.с.
Коэффициенты, влияющие на стоимость ОСАГО
К базовому тарифу применяются несколько коэффициентов, которые увеличивают или уменьшают стоимость полиса.
1. Коэффициент бонус-малус (КБМ)
КБМ — это скидка за безаварийную езду. Чем дольше вы ездите без ДТП по вашей вине, тем ниже КБМ и тем дешевле полис. КБМ рассчитывается индивидуально для каждого водителя и привязан к его водительскому удостоверению.
- Начальный КБМ (класс 3): 1.00 (без скидки).
- Максимальная скидка (класс 13): 0.50 (50% скидки).
- Штрафной коэффициент (класс М): 2.45 (за грубые нарушения).
2. Коэффициент возраста и стажа водителя (КВС)
КВС зависит от возраста и стажа вождения. Чем моложе и меньше стаж, тем выше коэффициент.
- Возраст до 22 лет, стаж до 3 лет: 1.77.
- Возраст до 22 лет, стаж более 3 лет: 1.63.
- Возраст от 22 до 25 лет, стаж до 3 лет: 1.63.
- Возраст от 22 до 25 лет, стаж более 3 лет: 1.32.
- Возраст старше 25 лет, стаж до 3 лет: 1.32.
- Возраст старше 25 лет, стаж более 3 лет: 1.00 (базовый).
3. Территориальный коэффициент (КТ)
КТ зависит от региона регистрации автомобиля. В крупных городах с интенсивным движением и высокой аварийностью коэффициент выше.
- Москва: 1.80.
- Санкт-Петербург: 1.60.
- Регионы: от 0.50 до 1.80.
4. Коэффициент мощности двигателя (КМ)
КМ зависит от мощности двигателя автомобиля. Чем мощнее двигатель, тем выше коэффициент.
- до 50 л.с.: 0.60.
- 51–70 л.с.: 0.80.
- 71–100 л.с.: 1.00.
- 101–120 л.с.: 1.20.
- 121–150 л.с.: 1.40.
- свыше 150 л.с.: 1.60.
5. Коэффициент срока использования (КС)
КС зависит от того, в течение какого периода в году вы используете автомобиль. Если вы используете машину только 3 месяца в году, коэффициент будет ниже, чем при круглогодичном использовании.
- 3 месяца: 0.50.
- 4 месяца: 0.60.
- 5 месяцев: 0.70.
- 6 месяцев: 0.80.
- 7 месяцев: 0.85.
- 8 месяцев: 0.90.
- 9 месяцев и более: 1.00.
6. Коэффициент страховых тарифов (КС)
Применяется для автомобилей, используемых в качестве такси. Для такси коэффициент значительно выше из-за повышенного риска.
Как применяются коэффициенты
Все коэффициенты перемножаются, и результат умножается на базовый тариф. Например:
Базовый тариф (2 500 рублей) × КБМ (0.90) × КВС (1.32) × КТ (1.80) × КМ (1.20) × КС (1.00) = 6 415 рублей.
В этом примере стоимость полиса составит около 6 415 рублей.
Какие факторы влияют на стоимость ОСАГО больше всего
Наибольшее влияние на стоимость ОСАГО оказывают:
- КБМ (безаварийная езда) — может дать скидку до 50%.
- Территориальный коэффициент — в Москве и Санкт-Петербурге полис значительно дороже.
- Возраст и стаж водителя — молодые и неопытные водители платят больше.
Как сэкономить на ОСАГО
Существует несколько способов снизить стоимость полиса.
1. Ездить без ДТП
Чем дольше вы ездите без аварий, тем ниже ваш КБМ и тем дешевле полис.
2. Ограничить круг водителей
Если вы вписываете в полис только опытных водителей с хорошим КБМ, стоимость будет ниже.
3. Выбрать сезонный полис
Если вы используете автомобиль только летом, оформите полис на 3 или 6 месяцев.
4. Сравнивать предложения разных страховых компаний
Базовые тарифы и коэффициенты едины, но страховые компании могут предлагать скидки и акции.
Что говорит закон о стоимости ОСАГО
Расчёт стоимости ОСАГО регулируется Федеральным законом № 40-ФЗ и указаниями Центрального банка РФ. Основные положения:
- Базовые тарифы устанавливаются Центральным банком РФ.
- Коэффициенты также устанавливаются Центральным банком РФ.
- Страховые компании не могут произвольно изменять стоимость — она рассчитывается строго по формуле.
Частые вопросы о стоимости ОСАГО
Почему у меня и у соседа разная стоимость ОСАГО?
Потому что у вас разные КБМ, возраст, стаж, регион регистрации и мощность автомобиля.
Можно ли уменьшить стоимость ОСАГО, если я редко езжу?
Да, оформите полис на 3 или 6 месяцев, если вы используете автомобиль только в определённый сезон.
Как узнать свой КБМ?
Проверить КБМ можно на сайте РСА (Российского союза автостраховщиков) по номеру водительского удостоверения.
Повлияет ли ДТП по моей вине на стоимость ОСАГО в следующем году?
Да. При ДТП по вашей вине КБМ увеличивается, и стоимость полиса растёт.
Коротко о главном
- Стоимость ОСАГО = Базовый тариф × Коэффициенты.
- Базовый тариф зависит от типа автомобиля и мощности двигателя.
- Основные коэффициенты: КБМ, КВС, КТ, КМ, КС.
- КБМ даёт скидку за безаварийную езду.
- Территориальный коэффициент выше в крупных городах.
- Возраст и стаж водителя сильно влияют на стоимость.
- Сэкономить можно за счёт безаварийной езды, ограничения водителей и сезонного полиса.