


Попал в ДТП не по своей вине — что делать на месте, как оформить документы и получить страховку
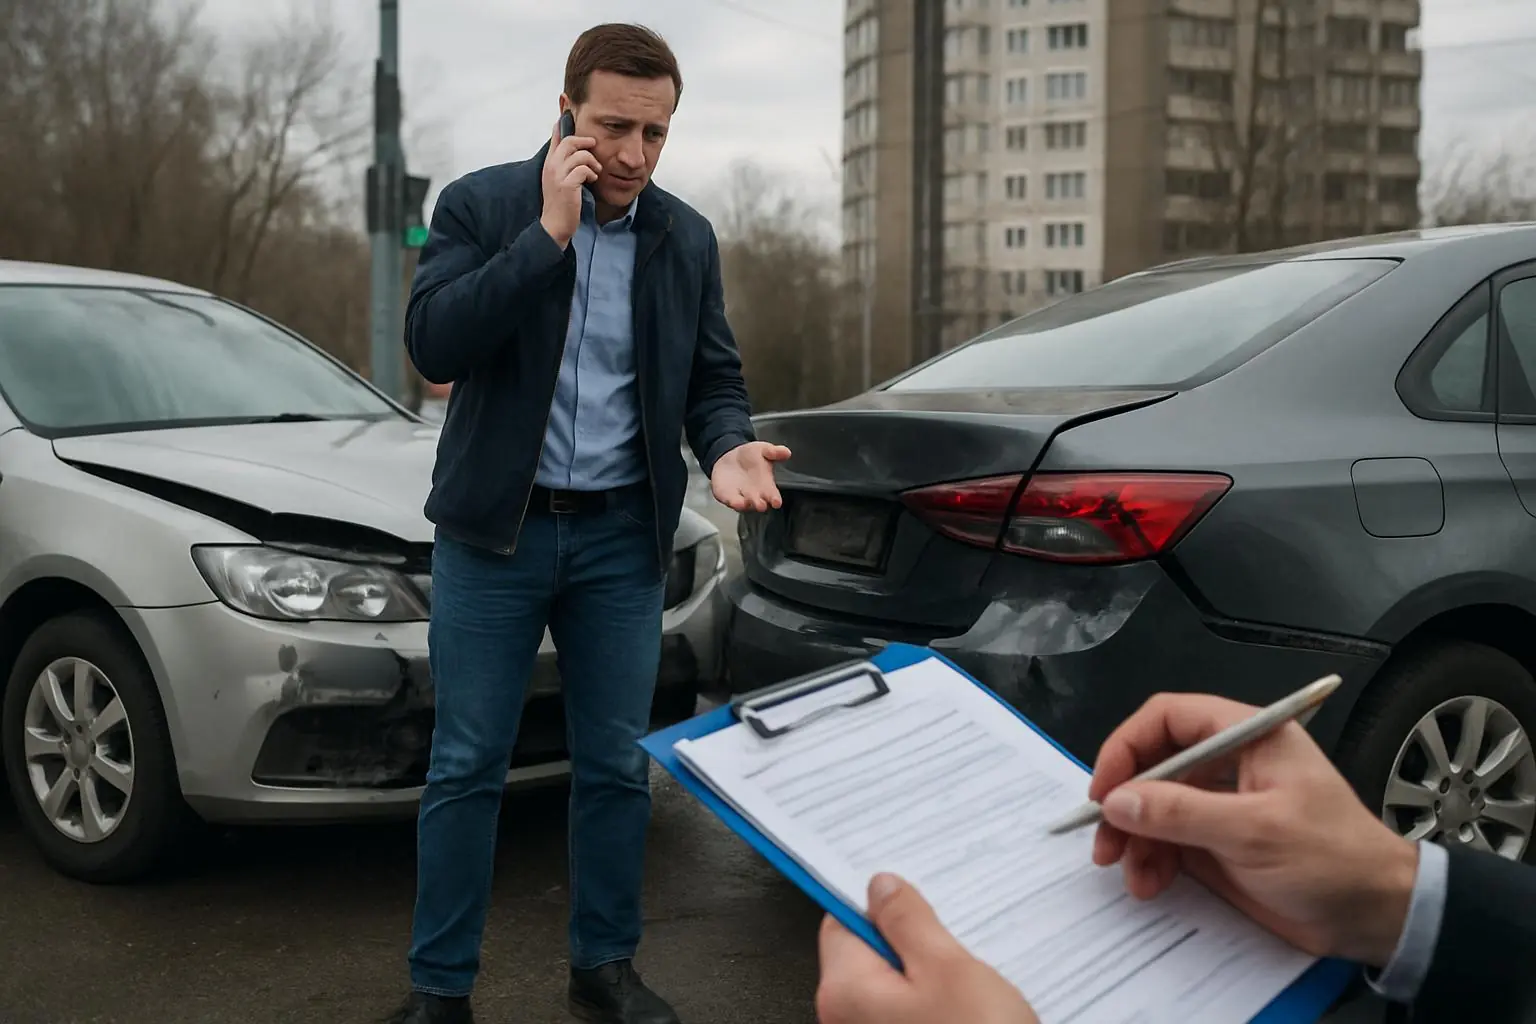
Вы ехали по правилам. Зелёный свет, спокойная скорость. Вдруг удар. Вас протаранил сзади тот, кто не успел затормозить. Или вылетел на встречку. Или не пропустил на перекрёстке. Авария. Виновник — другой водитель. Вы не виноваты. Но это не значит, что проблем не будет.
ДТП — это стресс. Но если знать, что делать на месте, как оформить документы и как получить страховку, можно выйти из ситуации с отремонтированной машиной и без лишних трат. Я расскажу пошаговый план для тех, кто попал в аварию не по своей вине.
Первые минуты после аварии: ваша безопасность
Вы только что попали в ДТП. Адреналин зашкаливает. Хочется выскочить из машины и кричать на второго водителя. Стоп. Сначала безопасность.
Включите аварийную сигнализацию. Это главное. Оповестите других участников движения, что произошла авария.
Выставьте знак аварийной остановки. В городе — на расстоянии 15 метров от машины, за городом — 30 метров. Если нет знака — поставьте что-то яркое (огнетушитель, аптечку). Иначе приедет ГИБДД и выпишет штраф.
Проверьте, есть ли пострадавшие. Осмотрите себя, пассажиров, водителя и пассажиров второй машины, случайных пешеходов. Если у кого-то боль, травмы, кровь — немедленно вызывайте скорую по номеру 103 или 112. Не трогайте пострадавших, не пытайтесь их вытаскивать из машины. Дождитесь врачей.
Если пострадавших нет, выключите двигатель, затяните ручник, закройте окна. Соберите документы: права, СТС, полис ОСАГО (если есть — каско). Приготовьте телефон для фото и видео.
Фиксация места происшествия
Это самый важный этап. От того, как вы зафиксируете аварию, зависит, признают ли вас виновным, и заплатит ли страховка.
Сфотографируйте и снимите на видео всё:
- Общий план: расположение машин на дороге, разметку, знаки, светофоры, дома, деревья — ориентиры, чтобы было понятно, где произошла авария.
- Следы торможения на асфальте (если есть).
- Повреждения каждой машины с разных ракурсов: крупно, чтобы были видны царапины, вмятины, разбитые фары.
- Госномера обоих автомобилей.
- Документы второго водителя (права, СТС, полис ОСАГО) — если он даёт посмотреть.
Не двигайте машины, не убирайте осколки, не начинайте ремонт. Всё должно оставаться как есть до приезда ГИБДД или до оформления европротокола.
Как оформить ДТП: два способа
Есть два варианта оформления аварии. Какой выбрать — зависит от обстоятельств.
Способ №1. Вызов ГИБДД. Обязателен, если:
- Есть пострадавшие (травмы, больницы, смерть).
- Ущерб больше 400 000 ₽ (это максимальная выплата по европротоколу).
- У одного из участников нет полиса ОСАГО.
- Кто-то из водителей пьян или отказывается оформлять документы.
- Не согласны с виновностью или повреждениями.
Плюсы: инспекторы составят протокол, который имеют 100% юридическую силу. Минусы: ждать инспектора можно час-два, могут выписать штраф, если нарушите правила (например, нет знака аварийной остановки).
Способ №2. Европротокол (без вызова ГИБДД). Можно оформить, если:
- Пострадавших нет.
- Ущерб не более 400 000 ₽.
- У обоих водителей есть действующие полисы ОСАГО.
- Нет разногласий: оба согласны, кто виноват, и какие повреждения.
Плюсы: быстро, не нужно ждать инспектора, не будут штрафовать. Минусы: максимальная выплата 400 000 ₽ (если ущерб больше, доплачивать придётся виновнику из своего кармана).
Чтобы оформить европротокол, распечатайте бланк (скачайте из интернета заранее, держите в бардачке) или заполните в приложении «Помощник ОСАГО», «Госуслуги Авто», «ДТП.Европротокол». Заполняете вместе со вторым водителем, подписываете. Отправляете в страховую в течение 5 дней.
Что делать, если виновник скрылся
Страшный сценарий: вы ударились, а второй водитель уехал. Или у него нет страховки. Или он без прав. Что делать?
Запомните или запишите госномер второй машины, марку, цвет, особые приметы (наклейки, повреждения). Вызовите ГИБДД. Скажите, что виновник скрылся. Инспекторы составят протокол и объявят машину в розыск. Если найдут, вы сможете взыскать ущерб через суд. Но без ОСАГО виновника ваша страховая вам не заплатит. Только если у вас есть каско (страховка от угона и ущерба).
Как получить страховку по ОСАГО
Вы не виноваты. У виновника есть полис ОСАГО. Ваша задача — получить выплату от его страховой компании.
Сроки. Уведомить страховую виновника (или свою, если вы оформляете прямое возмещение) нужно в течение 5 дней с момента ДТП. Лучше в первые сутки. Заявление подаётся в офисе страховой или онлайн через сайт. Приложите документы: паспорт, права, СТС, полис ОСАГО (ваш и виновника), извещение о ДТП (европротокол или протокол ГИБДД).
Осмотр машины. Страховая назначит экспертизу в течение 5 рабочих дней. Не делайте ремонт до осмотра. Не убирайте повреждения. Иначе страховая может отказать. При осмотре присутствуйте, снимайте на видео. Если страховая предлагает мизерную сумму (например, 15 000 ₽, а ремонт стоит 50 000 ₽) — не соглашайтесь. Требуйте повторную экспертизу.
Выплата. Страховая обязана перечислить деньги в течение 20 дней после подачи заявления. Если затягивает — пишите жалобу в Центральный банк, к финансовому омбудсмену, в суд. Просрочка грозит страховщику штрафом 1% в день.
Страховка ОСАГО на машину на год — это ваша защита, если вы виноваты. Но в данном случае вы не виноваты, поэтому обращаетесь к страховой виновника. Если у вас есть каско, можете получить выплату и от своей страховой, а она потом взыщет деньги с виновника (суброгация).
Что делать, если страховая выплатила мало или отказала
Страховые компании часто занижают выплаты или отказывают. Не отчаивайтесь. Боритесь.
Шаг 1. Получите письменный отказ или акт осмотра с суммой. Без этого жаловаться не на что.
Шаг 2. Проведите независимую экспертизу. Найдите экспертную организацию, оплатите осмотр (5 000-10 000 ₽). Получите акт с реальной стоимостью ремонта.
Шаг 3. Направьте страховщику досудебную претензию с результатами независимой экспертизы. Приложите копии. Страховая обязана рассмотреть в течение 10 дней.
Шаг 4. Если не помогло — обратитесь к финансовому уполномоченному (финомбудсмену). Это бесплатно, онлайн. Он рассмотрит спор в течение 30 дней. Большинство решений в пользу водителей.
Шаг 5. Если финомбудсмен не помог — в суд. Суды по ОСАГО часто встают на сторону пострадавших. Можно взыскать не только реальный ущерб, но и штраф 50%, судебные расходы.
Если у вас каско — проще, но есть нюансы
С каско вы получаете деньги быстрее и без споров о виновности. Обращаетесь в свою страховую, получаете выплату (или направление на ремонт) в течение 20-30 дней. Страховая сама потом будет разбираться с виновником. Но есть нюанс: каско может быть с франшизой. Если франшиза 10 000 ₽, а ущерб 15 000 ₽, страховая заплатит только 5 000 ₽. Выгодно, только если ущерб больше 20 000-30 000 ₽.
Что делать, если у виновника нет ОСАГО
Выехал на дорогу без страховки. Бывает. Ваши действия:
Если он признаёт вину и готов заплатить на месте — составляете расписку: «Я, такой-то, виновен в ДТП, обязуюсь возместить ущерб в размере ___ до ___». Пишите от руки, заверяйте подписями, свидетелями. Это не 100% гарантия, но лучше, чем ничего.
Если не признаёт или денег нет — вызывайте ГИБДД. Инспекторы составят протокол, виновнику выпишут штраф (800 ₽ за отсутствие ОСАГО). Вы сможете взыскать ущерб через суд. Если у виновника нет денег, приставы могут арестовать имущество, но процесс долгий и сложный.
Если у вас есть каско — страховая заплатит вам, а потом сама будет взыскивать с виновника.
Ключевые выводы
Первые минуты: аварийка, знак, осмотр пострадавших. Безопасность важнее всего.
Фиксация: фото, видео, следы, номера, документы второго водителя. Не двигайте машины.
Оформление: ГИБДД (если пострадавшие, большой ущерб или споры) или европротокол (быстро, без инспекторов, до 400 000 ₽).
Страховка: уведомить страховую виновника в течение 5 дней, пройти осмотр, не ремонтировать до выплаты. Если занижают — независимая экспертиза, финомбудсмен, суд.
Если виновник скрылся или без ОСАГО — взыскивать через суд. Проще, если есть каско.


