
 ВКонтакте
 Одноклассники
 Телеграм
Учет эквайринга при УСН — особенности
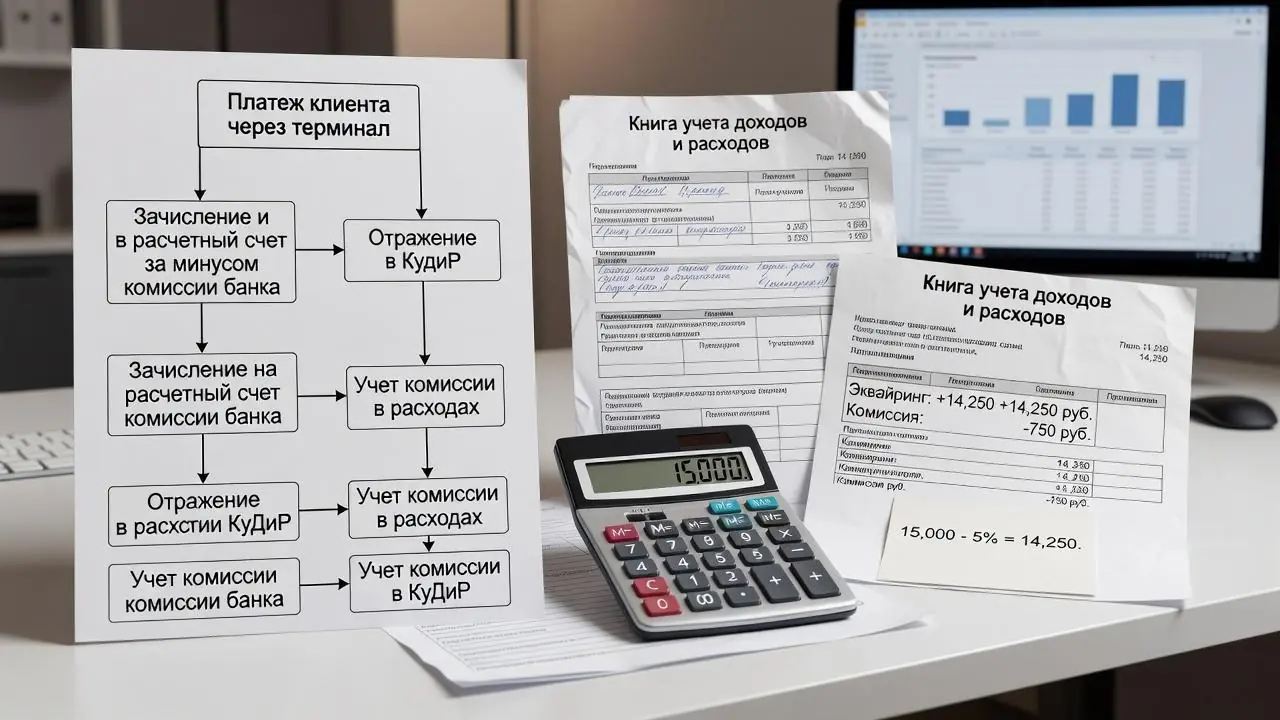
Эквайринг — удобный способ приема платежей, но для бизнеса на упрощенной системе налогообложения (УСН) он создает дополнительные вопросы по учету. Как правильно учитывать поступления от эквайринга при УСН? Включать ли комиссию банка в расходы? Как отражать возвраты? В этой статье мы подробно разберем все нюансы учета эквайринга при УСН, чтобы вы не допускали ошибок и не переплачивали налоги.
Ранее мы уже разобрали как подключить интернет-эквайринг. Теперь перейдем к его отражению в бухгалтерском и налоговом учете.
Эквайринг при УСН — что нужно знать
УСН — самый популярный налоговый режим среди малого бизнеса. Его главное преимущество — простота учета. Однако эквайринг вносит свои коррективы.
При УСН доходы учитываются кассовым методом — в момент поступления денег на расчетный счет или в кассу. Это правило работает и для эквайринга: день зачисления денег на ваш расчетный счет считается днем получения дохода.
Но есть нюанс: банк удерживает комиссию за эквайринг сразу при зачислении. На ваш счет поступает сумма за минусом комиссии. Как считать доход — с комиссией или без? Ответ зависит от того, какой объект налогообложения вы выбрали.
Учет эквайринга при УСН «Доходы»
При объекте налогообложения «Доходы» налог платится со всей суммы поступлений. Расходы (включая комиссию банка) не учитываются.
Как считать доход
Доходом считается вся сумма, которую покупатель оплатил картой, включая ту часть, которую банк удержал как комиссию. То есть если покупатель заплатил 1 000 рублей, а банк удержал 20 рублей комиссии, доходом для УСН будет 1 000 рублей, а не 980.
Пример:
- Покупатель оплатил картой 1 000 рублей.
- Банк удержал комиссию 20 рублей (2%).
- На ваш счет поступило 980 рублей.
- В КУДиР (Книгу учета доходов и расходов) вы записываете доход 1 000 рублей.
- Комиссия 20 рублей — это не расход, а уменьшение дохода, но в КУДиР она не отражается (при УСН «Доходы» расходы не учитываются).
Что делать с комиссией
Комиссия за эквайринг не уменьшает налоговую базу при УСН «Доходы». Она просто «съедает» часть вашей выручки. Поэтому при расчете чистой прибыли вы можете учитывать комиссию как операционный расход, но для налогового учета она не важна.
Важно
Если вы используете УСН «Доходы», то налог платите со всей суммы поступлений. Не пытайтесь уменьшить доход на комиссию — налоговая это не примет.
Учет эквайринга при УСН «Доходы минус расходы»
При объекте «Доходы минус расходы» налог платится с разницы между доходами и расходами. Здесь комиссия за эквайринг становится расходом, который уменьшает налогооблагаемую базу.
Как считать доход
Доходом считается вся сумма, которую покупатель оплатил картой (как и при УСН «Доходы»). Но теперь вы можете вычесть комиссию банка из расходов.
Пример:
- Покупатель оплатил картой 1 000 рублей.
- Банк удержал комиссию 20 рублей.
- На ваш счет поступило 980 рублей.
- В КУДиР вы записываете доход 1 000 рублей и расход 20 рублей (комиссия банка).
- Налоговая база = 1 000 — 20 = 980 рублей.
Как подтвердить расход
Для того чтобы учесть комиссию как расход, вам нужен документ от банка — выписка по счету или отчет о проведенных транзакциях, где указана сумма комиссии. Банк обычно предоставляет такие документы в интернет-банке.
Какие еще расходы можно учесть
При УСН «Доходы минус расходы» вы можете также включить в расходы:
- Аренду терминала (для торгового эквайринга).
- Плату за обслуживание эквайринга (ежемесячную).
- Расходы на приобретение терминала (если купили в собственность).
- Расходы на облачную кассу (для интернет-эквайринга).
Важно
Комиссия за эквайринг должна быть экономически обоснована и документально подтверждена. Без подтверждающих документов налоговая может исключить её из расходов.
Особенности учета возвратов по эквайрингу
Возврат денег покупателю — частая операция, особенно в интернет-торговле. При УСН возвраты учитываются по-разному в зависимости от объекта налогообложения.
При УСН «Доходы»
Если вы вернули деньги покупателю, то в КУДиР можно сделать корректировку: уменьшить доход на сумму возврата. Это делается путем записи с минусом в книге учета.
Важно: Возврат должен быть документально подтвержден (заявление покупателя, акт возврата, платежное поручение).
При УСН «Доходы минус расходы»
Возврат также уменьшает доход. Но если вы уже заплатили налог с этой суммы, то при возврате налог пересчитывается — либо подается уточненная декларация, либо уменьшается налог в текущем периоде.
Комиссия за возврат
Некоторые банки берут комиссию за возврат платежа. При УСН «Доходы минус расходы» эту комиссию тоже можно включить в расходы, если она указана в документах банка.
Учет эквайринга в 1С и других бухгалтерских программах
В 1С и других программах эквайринг учитывается с помощью специальных проводок.
Типовая схема проводок
- Поступление на расчетный счет — отражается как доход.
- Комиссия банка — отражается как расход (при УСН «Доходы минус расходы») или как уменьшение дохода (при УСН «Доходы»).
В 1С для учета эквайринга используется счет 57 «Переводы в пути» или прямой зачет на счет 51 «Расчетный счет».
Как настроить 1С для учета эквайринга
- Создайте договор с банком-эквайером.
- Настройте вид операции «Поступление от эквайринга».
- Укажите комиссию банка в процентах (или фиксированную сумму).
- При поступлении денег 1С автоматически разделит сумму на доход и расход (комиссию).
Если вы не используете 1С, можно вести учет вручную в Excel или в облачных сервисах (МойСклад, Контур.Бухгалтерия).
Что говорит закон об учете эквайринга при УСН
Основные нормативные документы:
- Налоговый кодекс РФ, статья 346.15 — определяет, что доходы при УСН определяются по кассовому методу.
- Статья 346.16 НК РФ — перечень расходов, учитываемых при УСН «Доходы минус расходы» (комиссия за эквайринг в перечне есть как «услуги банков»).
- Письма Минфина — разъясняют, что комиссия за эквайринг включается в расходы при УСН «Доходы минус расходы» (например, письмо от 09.12.2015 № 03-11-06/2/71415).
Важно: при УСН «Доходы» комиссия не уменьшает налог, поэтому если у вас высокие комиссии, возможно, стоит рассмотреть переход на УСН «Доходы минус расходы».
Частые вопросы об учете эквайринга при УСН
Какой день считать днем получения дохода?
Доход считается полученным в день зачисления денег на ваш расчетный счет (кассовый метод).
Нужно ли учитывать комиссию как доход при УСН «Доходы»?
Нет, комиссия не является доходом, она уменьшает вашу выручку. Но в КУДиР вы все равно записываете полную сумму платежа.
Как отразить возврат в КУДиР при УСН «Доходы»?
Возврат записывается с минусом в графе «Доходы». Это можно сделать в текущем периоде или подать уточненную декларацию.
Можно ли учесть комиссию за эквайринг, если я на УСН «Доходы»?
Нет, при УСН «Доходы» расходы (включая комиссию) не учитываются. Вы платите налог со всей суммы поступлений.
Что делать, если банк не предоставил документы на комиссию?
Выписка по счету является подтверждением комиссии. Если ее нет, запросите у банка отчет по эквайрингу или историю транзакций.
Коротко о главном
- При УСН «Доходы» доходом считается вся сумма, которую заплатил покупатель (с комиссией). Комиссия не уменьшает налог.
- При УСН «Доходы минус расходы» доход — вся сумма платежа, комиссия банка включается в расходы и уменьшает налог.
- Возвраты уменьшают доход при обоих объектах налогообложения (записываются с минусом).
- Для подтверждения комиссии нужна выписка банка или отчет по эквайрингу.
- Закон (ст. 346.15 и 346.16 НК РФ) разрешает учитывать комиссию как расход только при УСН «Доходы минус расходы».
- Главное правило: внимательно ведите учет и храните все документы от банка.


