
 ВКонтакте
 Одноклассники
 Телеграм
Как работает эквайринг — механизм изнутри
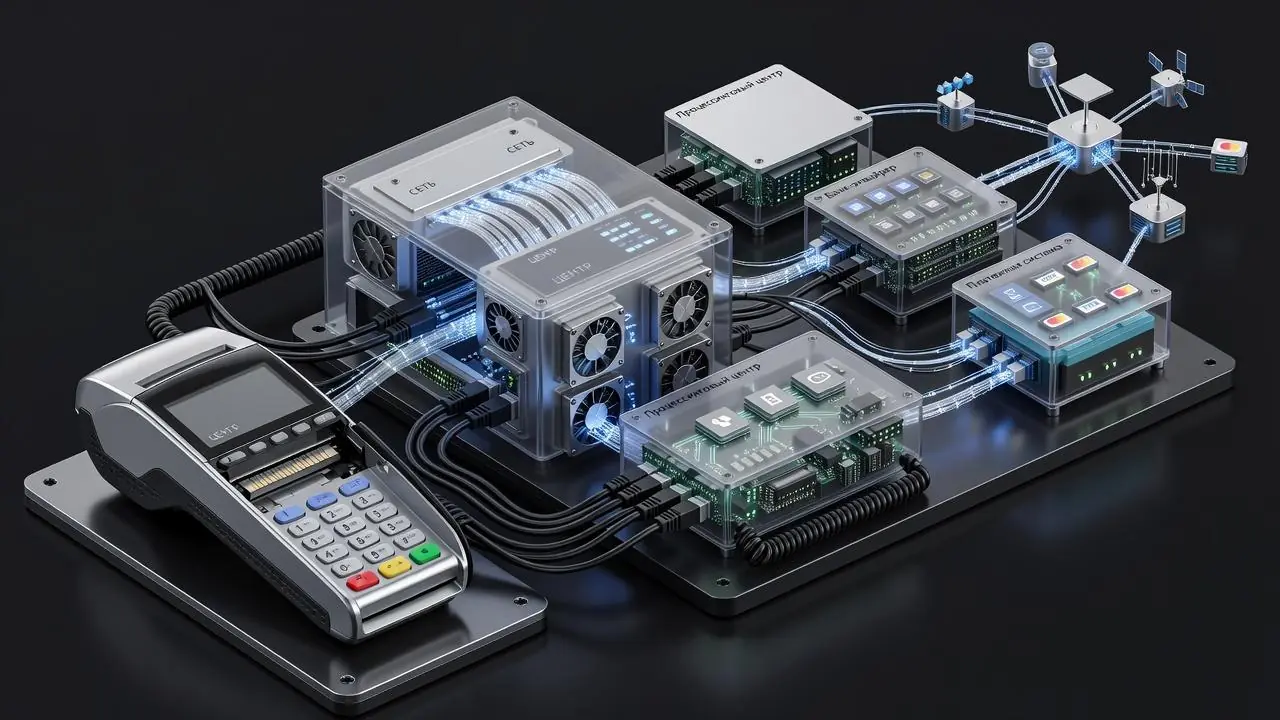
Эквайринг — это технология, которая позволяет бизнесу принимать оплату по банковским картам. Когда вы прикладываете карту к терминалу в магазине или вводите её данные на сайте интернет-магазина, за этой простой операцией стоит сложный механизм, который включает несколько участников и происходит за 1–3 секунды. Как именно работает эквайринг? Кто участвует в процессе? Что происходит с деньгами от момента оплаты до зачисления на ваш счёт? В этой статье мы детально разберем механизм работы эквайринга изнутри, включая пошаговый процесс, всех участников и технологические аспекты.
Ранее мы уже разобрали что такое эквайринг в банке. Теперь перейдем к его механике.
Эквайринг — что это за механизм
Эквайринг — это процесс, который обеспечивает передачу платежа от покупателя к продавцу через банки и платежные системы. По сути, это цепочка запросов и подтверждений, которая начинается с приложения карты и заканчивается зачислением денег на расчетный счет вашего бизнеса.
В механизме эквайринга участвуют четыре ключевые стороны:
- Продавец (вы) — ваш бизнес, который принимает оплату картами.
- Банк-эквайер — банк, который предоставляет вам услугу эквайринга и обслуживает ваш расчетный счет.
- Платежная система — Visa, Mastercard, Мир — инфраструктура, обеспечивающая связь между банками.
- Банк-эмитент — банк, который выпустил карту покупателя.
Вся операция проходит через три стадии: инициация, авторизация и клиринг (расчет). Разберем каждую подробно.
Стадия 1. Инициация платежа
Первый этап — когда покупатель инициирует оплату. В зависимости от типа эквайринга (торговый или интернет), процесс выглядит по-разному, но суть одна.
Для торгового эквайринга (магазин, терминал)
- Покупатель подносит карту к терминалу (бесконтактно) или вставляет её в слот (контактно).
- Терминал считывает данные карты: номер, срок действия, CVV-код (для контактных операций) и сумму платежа.
- Данные шифруются (токенизируются) для безопасной передачи.
Для интернет-эквайринга (сайт)
- Покупатель на странице оплаты вводит данные карты: номер, срок действия, CVV-код.
- Данные передаются на сервер платежного шлюза банка-эквайера через защищенное соединение (SSL/TLS).
Для мобильного эквайринга (смартфон)
- Продавец открывает приложение банка и вводит сумму платежа.
- Покупатель прикладывает карту к смартфону (через NFC) или сканирует QR-код.
- Данные шифруются и передаются в банк-эквайер.
На этом этапе терминал или сайт формирует платежный запрос и отправляет его в банк-эквайер. Время: 0,5 секунды.
Стадия 2. Авторизация платежа
Самый сложный этап — проверка и одобрение операции. Банк-эквайер должен убедиться, что карта действительна, на ней достаточно средств, и операция не является мошеннической.
Пошаговый процесс авторизации
- Банк-эквайер проверяет валидность карты. Он проверяет, что номер карты соответствует расчетной цифре, срок действия не истек, а CVV-код введен верно (для интернет-операций).
- Банк-эквайер отправляет запрос в платежную систему. Данные о карте (без полного номера, в зашифрованном виде) и сумме платежа передаются в Visa, Mastercard или Мир.
- Платежная система идентифицирует банк-эмитент. По первым цифрам номера карты (BIN-коду) определяется, какой банк выпустил карту.
- Платежная система перенаправляет запрос в банк-эмитент. Банк покупателя получает запрос на авторизацию.
- Банк-эмитент проверяет средства и риски. Он проверяет, достаточно ли денег на счете/кредитном лимите, не заблокирована ли карта, не превышает ли операция лимиты.
- Банк-эмитент блокирует сумму. Если все проверки пройдены, банк-эмитент блокирует сумму платежа на карте (она временно «замораживается») и отправляет код одобрения (Auth Code).
- Ответ проходит обратную цепочку: банк-эмитент → платежная система → банк-эквайер → терминал/сайт.
- Терминал получает одобрение и печатает чек (или на сайте появляется подтверждение оплаты).
Вся эта цепочка занимает 1–3 секунды. Покупатель видит только результат — успешная оплата.
Что происходит при отказе?
Если банк-эмитент отказывает (недостаточно средств, карта заблокирована, лимит превышен), ответ «Отказ» возвращается по той же цепочке. Терминал показывает ошибку, операция не завершается, деньги не списываются.
Стадия 3. Клиринг и расчеты
Авторизация — это временная блокировка денег на карте. Фактическое списание и перевод денег продавцу происходят позже, на этапе клиринга.
Как происходит клиринг
- В конце дня терминал или платежная система формирует транзакционный файл. В нём собраны все авторизованные операции за день.
- Банк-эквайер отправляет этот файл в платежную систему.
- Платежная система передает данные в банк-эмитент — для списания денег с карт покупателей.
- Банк-эмитент списывает деньги со счетов покупателей и переводит их в платежную систему.
- Платежная система переводит деньги банку-эквайеру (за вычетом комиссии платежной системы, так называемой interchange).
- Банк-эквайер зачисляет деньги на ваш расчетный счет (за вычетом своей комиссии).
Клиринг обычно происходит в течение 1–3 рабочих дней после оплаты. В некоторых банках деньги зачисляются на следующий день (D+1).
Комиссии в механизме эквайринга — кто сколько зарабатывает
Эквайринг — это платная услуга. Комиссия, которую вы платите банку-эквайеру, распределяется между участниками системы.
- Вы (продавец) платите комиссию банку-эквайеру. Это ваш основной расход. Обычно 1,5–3% от суммы платежа.
- Банк-эквайер забирает свою часть комиссии (маржу) и передает часть в платежную систему.
- Платежная система (Visa, Mastercard, Мир) получает часть комиссии за использование своей инфраструктуры.
- Банк-эмитент тоже получает часть комиссии (interchange). Это компенсация за обслуживание карты и риск.
То есть комиссия, которую вы платите, делится между всеми участниками. Именно поэтому ставки различаются в зависимости от типа карты (категории: Visa Infinite, Mastercard World, карты с кэшбэком) и типа бизнеса.
Технологические аспекты: как данные передаются безопасно
Эквайринг требует высокого уровня безопасности. Данные карты не должны быть доступны третьим лицам.
Токенизация
Вместо реального номера карты в системе передается специальный токен — уникальный код, который заменяет номер карты. Токен бесполезен для мошенников, если они его перехватят.
Шифрование SSL/TLS
В интернет-эквайринге все данные между сайтом и банком передаются по зашифрованному протоколу (SSL/TLS). Это защищает данные от перехвата.
3D Secure (Verified by Visa, Mastercard Identity Check)
Для дополнительной защиты операций используется протокол 3D Secure. Покупатель должен подтвердить платеж через SMS-код или биометрию. Это снижает риск мошенничества.
Стандарт PCI DSS
Все участники эквайринга обязаны соответствовать стандарту PCI DSS — международным требованиям к безопасности данных платежных карт. Это касается и магазинов, и банков.
Схема работы эквайринга — визуализация
Всю цепочку можно представить в виде последовательности:
- Покупатель → прикладывает карту или вводит данные.
- Терминал/Сайт → передает запрос в банк-эквайер.
- Банк-эквайер → проверяет карту и отправляет запрос в платежную систему.
- Платежная система → передает запрос в банк-эмитент.
- Банк-эмитент → проверяет баланс и блокирует сумму.
- Платежная система → передает подтверждение обратно.
- Банк-эквайер → одобряет операцию на терминале/сайте.
- В течение 1–3 дней: деньги переходят от банка-эмитента к банку-эквайеру, а затем на ваш расчетный счет.
Что говорит закон о механизме эквайринга
Работа эквайринга регулируется несколькими законами.
- Федеральный закон № 161-ФЗ «О национальной платежной системе» — основной закон, регулирующий электронные платежи, включая эквайринг.
- 54-ФЗ — при оплате картами вы обязаны выдавать чек (онлайн-касса). Это требование касается и эквайринга.
- ФЗ-115 «О противодействии легализации доходов» — банки обязаны контролировать операции и сообщать о подозрительных транзакциях.
- Инструкция Банка России № 153-И — порядок открытия и ведения счетов.
Частые вопросы о механизме эквайринга
Почему деньги зачисляются не сразу, а через 1–3 дня?
Потому что авторизация — это блокировка, а фактическое списание и перевод средств происходит во время клиринга (расчетного цикла). Банкам нужно время, чтобы обработать данные всех транзакций за день и перевести деньги через платежную систему.
Что такое interchange и кто его получает?
Interchange — это комиссия, которую банк-эквайер платит банку-эмитенту за использование карты. Она встроена в общую комиссию эквайринга. Её размер зависит от типа карты и отрасли продавца.
Может ли эквайринг работать без интернета?
Торговые терминалы могут работать офлайн, но это рискованно. При офлайн-операции деньги не проверяются сразу. Если на карте нет средств, вы не узнаете об этом до момента клиринга, и вам придется взыскивать деньги с покупателя.
Кто несет риск при мошенничестве?
Обычно риск мошенничества (chargeback) лежит на банке-эквайере, если операция была проведена с нарушением правил (например, без 3D Secure). Если чарджбек произошел, банк может списать сумму с вашего счета.
Можно ли подключить эквайринг без расчетного счета?
Нет. Эквайринг подключается только к расчетному счету. Деньги от клиентов будут поступать именно на этот счет.
Коротко о главном
- Эквайринг работает через четыре стороны: продавец, банк-эквайер, платежная система (Visa, Mastercard, Мир) и банк-эмитент.
- Процесс проходит три стадии: инициация (покупатель оплачивает), авторизация (проверка и блокировка денег), клиринг (фактическое списание и зачисление на ваш счет).
- Авторизация занимает 1–3 секунды. За это время банки проверяют карту, баланс и блокируют деньги.
- Деньги зачисляются на ваш счет через 1–3 дня — это время клиринга.
- Комиссия эквайринга делится между банками и платежной системой. Вы платите одному банку, а он распределяет деньги между всеми участниками.
- Безопасность обеспечивается шифрованием, токенизацией, 3D Secure и стандартом PCI DSS.
- Закон № 161-ФЗ и 54-ФЗ регулируют работу эквайринга.


