Как вести семейный бюджет в Excel или приложении — простой шаблон без воды
Вы получаете зарплату. Через две недели удивляетесь, куда делись деньги. Вроде ничего особенного не покупали, не ездили в отпуск, не ремонтировали машину. А денег нет.
Знакомая ситуация? Это проблема 90% людей. Деньги утекают незаметно: кофе на вынос, перекусы, такси вместо метро, подписки на сервисы, которыми не пользуетесь. Без контроля расходов сэкономить невозможно.
Вести семейный бюджет — это не скучно и не сложно. Это просто. Нужно 30 минут в неделю и один из инструментов: Excel или бесплатное приложение. Я расскажу, как начать, какой инструмент выбрать и как не бросить через месяц.
С чего начать: фиксируем доходы
Первый шаг — понять, сколько денег приходит в семью за месяц. Не «на глаз», а точно.
Запишите все источники дохода:
- Зарплата ваша и супруга (после вычета налогов).
- Премии, бонусы, 13-я зарплата.
- Доход от подработок, фриланса.
- Проценты по вкладам, дивиденды по акциям.
- Алименты, пособия, пенсии.
- Деньги от родителей, если они помогают.
Если доход плавающий (фриланс, бизнес), берите среднее за последние 3-6 месяцев. Например, если за 6 месяцев вы заработали 600 000 ₽, средний доход — 100 000 ₽ в месяц. Это ваш бюджет.
Считаем расходы: три категории
Разделите расходы на три типа. Это классика финансового планирования.
Обязательные расходы (50-60% бюджета). Без них нельзя жить. Если их не оплатить, будут проблемы: отключат свет, выселят из квартиры, посадят в тюрьму. Сюда входят:
- Квартплата, коммунальные услуги.
- Платежи по кредитам и займам.
- Еда (базовая: крупы, мясо, овощи, хлеб, молочка).
- Лекарства и медицинские услуги (обязательные).
- Проезд на работу (общественный транспорт, такси, бензин).
- Связь, интернет, телефон.
- Одежда и обувь (только необходимая, по сезону).
Желательные расходы (20-30% бюджета). Это то, что делает жизнь комфортнее, но без чего можно прожить месяц-два без ущерба:
- Рестораны, кафе, доставка еды.
- Развлечения (кино, театры, концерты).
- Подписки (кино, музыка, фитнес, курсы).
- Путешествия и отпуск.
- Новая техника, гаджеты.
- Хобби.
Накопления и инвестиции (20% бюджета). То, что создаёт ваше будущее:
- Финансовая подушка (3-6 месячных расходов).
- Пенсионные накопления (дополнительные к государственным).
- Деньги на крупные покупки (квартира, машина, обучение детей).
- Инвестиции (акции, облигации, фонды).
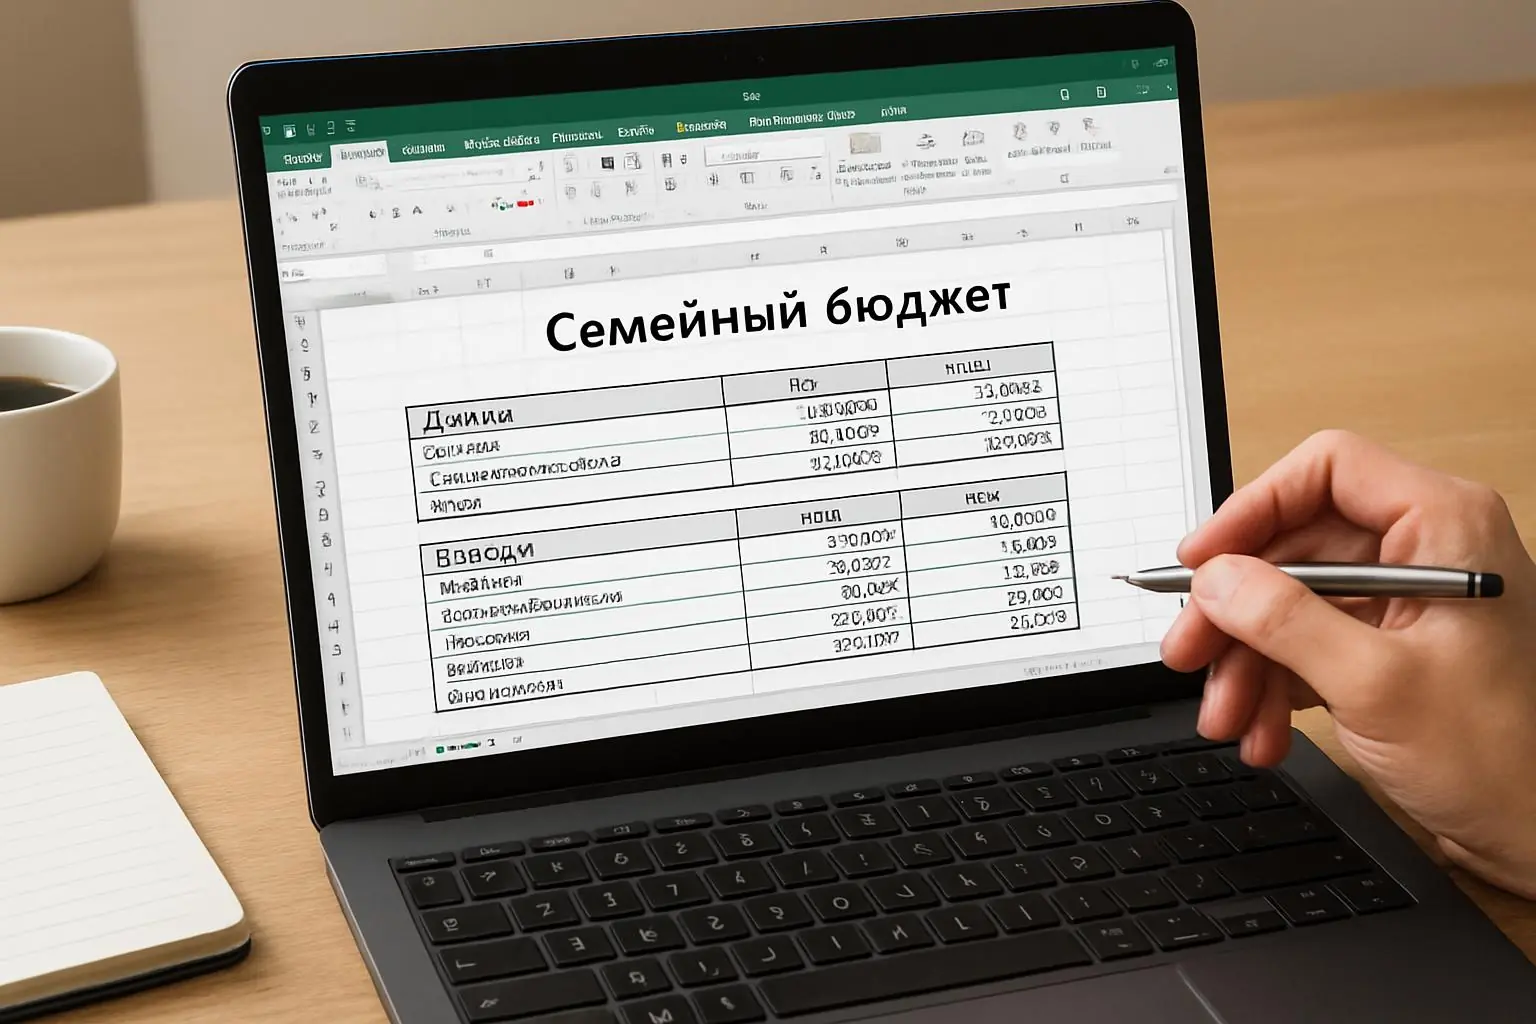
Инструмент №1. Excel — бесплатно, просто, подходит для всех
Вам не нужно быть гуру Excel. Достаточно базовых функций: столбцы, ячейки, сумма.
Как создать простой шаблон:
Создайте файл Excel. Назовите «Бюджет 2025 год».
Первый лист: «Доходы». Столбцы: дата, источник дохода, сумма. Внизу формула =СУММ(). Итог за месяц.
Второй лист: «Расходы». Столбцы: дата, категория (еда, квартплата, кафе, такси), сумма. Категории удобно выбирать из выпадающего списка (через «Данные» → «Проверка данных»).
Третий лист: «Анализ». Сводите доходы и расходы, считаете остаток. Формулы: =СУММЕСЛИ(категория; «Еда»; сумма) — покажет, сколько ушло на еду.
В конце месяца смотрите: остаток должен быть положительным. Если отрицательный — вы тратите больше, чем зарабатываете. Нужно сокращать желательные расходы.
Инструмент №2. Бесплатные мобильные приложения
Excel — это классика. Но удобнее вести бюджет с телефона, прямо в момент покупки. Вот лучшие бесплатные приложения (без рекламы и без брендов, просто список возможностей).
Чего хорошие приложения должны уметь:
- Добавлять расходы в несколько нажатий.
- Категоризировать траты (еда, транспорт, кафе).
- Показывать графики и диаграммы (наглядно).
- Синхронизироваться с домашним компьютером (чтобы не потерять данные).
- Напоминать о внесении расходов.
Выберите одно приложение, не скачивайте 10. В каждом из них нужно будет вручную вводить траты — автоматически из банка они не подтягиваются (это платная функция). Но 5 минут в день на ввод — это не много.
Как планировать бюджет на месяц
Задолго до того, как получить зарплату, составьте план. Это дисциплинирует и убирает спонтанные траты.
Возьмите средний доход за последние 3 месяца. Например, 100 000 ₽.
Распределите по категориям:
- Обязательные расходы: 50 000 ₽ (50%).
- Желательные расходы: 20 000 ₽ (20%).
- Накопления: 20 000 ₽ (20%).
- Остаток (буфер): 10 000 ₽ (10%) — на непредвиденные траты (сломалась машина, заболел ребёнок).
В течение месяца старайтесь не превышать лимит по каждой категории. Если на еду заложено 15 000 ₽, а вы уже потратили 14 000 ₽ к 20-му числу — затягивайте пояс до зарплаты. Не залезайте в накопления.
Типичные ошибки новичков
Ошибка №1. Слишком мелкая детализация. «Купил хлеб», «купил молоко», «купил сыр» — 30 записей в день. Вы устанете и бросите. Группируйте: «Продукты» одной суммой, «Кафе» одной суммой. Достаточно 5-10 категорий.
Ошибка №2. Не учитывать мелкие траты. Кофе на вынос 200 ₽, вода 100 ₽, мороженое 150 ₽, проезд 100 ₽. В день набирается 1 000 ₽, в месяц — 30 000 ₽. Это серьёзные деньги. Учитывайте всё, даже копейки.
Ошибка №3. Забывать про ежегодные платежи. Страховка 12 000 ₽ в год — это 1 000 ₽ в месяц. Если не откладывать, то в месяц страховки вы «теряете» 12 000 ₽. Раскладывайте крупные годовые траты на месяцы. Откладывайте на отдельный счёт.
Ошибка №4. Не привлекать супруга(у). Бюджет семейный — значит вести его нужно вместе. Договоритесь, кто и как записывает траты. Если вы один будете записывать, а муж/жена тратить, толку не будет.
Ошибка №5. Бросать через месяц. Бюджет — это привычка. Первый месяц трудно, второй легче, третий — на автомате. Пообещайте себе вести бюджет 3 месяца. Потом будет стыдно бросить.
Пример шаблона Excel для скачивания (создайте сами)
Вы можете создать такой шаблон за 10 минут.
Лист «Доходы»:
Дата — Источник — Сумма
01.02.2025 — Зарплата (муж) — 60 000 ₽
15.02.2025 — Зарплата (жена) — 40 000 ₽
20.02.2025 — Проценты по вкладу — 2 000 ₽
Итого: 102 000 ₽
Лист «Расходы»:
Дата — Категория — Сумма
02.02.2025 — Квартплата — 8 000 ₽
03.02.2025 — Продукты — 3 500 ₽
05.02.2025 — Кафе — 2 000 ₽
10.02.2025 — Такси — 800 ₽
15.02.2025 — Одежда — 5 000 ₽
Лист «Анализ» (формулы):
Доходы: =СУММ(‘Доходы’!С:С)
Расходы: =СУММ(‘Расходы’!С:С)
Остаток: =Доходы — Расходы
Расходы по категориям: =СУММЕСЛИ(‘Расходы’!В:В; «Категория»; ‘Расходы’!С:С)
Ключевые выводы
Вести семейный бюджет просто. Главное — начать и не бросать.
Сначала посчитайте доходы и расходы за месяц. Удивитесь, куда уходят деньги.
Разделите расходы на обязательные (50-60%), желательные (20-30%), накопления (20%).
Выберите инструмент: Excel (бесплатно, надёжно) или мобильное приложение (удобно).
Составьте план на месяц, разложите ежегодные траты на 12 месяцев.
Учитывайте все траты, даже мелкие. Это важно.
Не дробите слишком мелко — 5-10 категорий достаточно.
Ведите бюджет вместе с супругом(ой), иначе толку не будет.
Пообещайте себе продержаться 3 месяца. Это время, чтобы привыкнуть.