ВКонтакте
 Одноклассники
 Телеграм
Новостройка или вторичка: битва ипотечных ставок и скрытых расходов
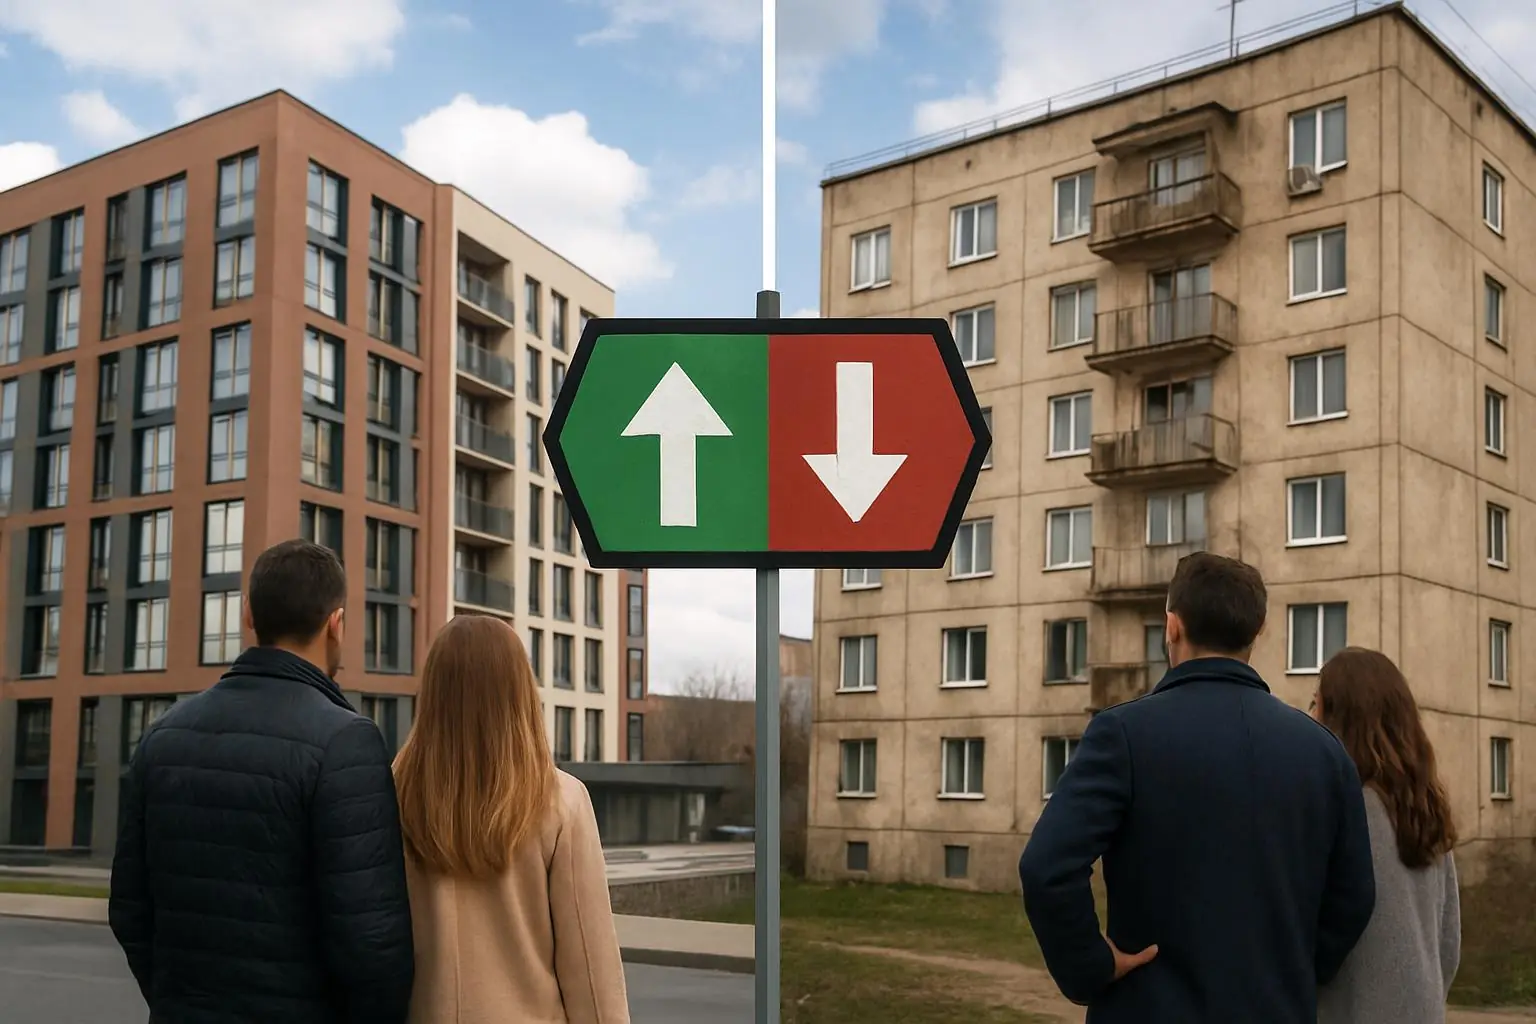
Покупка квартиры — главная финансовая операция в жизни большинства семей. И первый же вопрос, который встает перед заемщиком: что брать? Сверкающую бетону в строящемся ЖК или «бабушкин вариант» с ремонтом, но в обжитом районе? В 2026 году этот выбор усложнился огромным разрывом в ипотечных ставках между первичным и вторичным рынком.
Разница в процентах может достигать нескольких пунктов, что на дистанции в 20–30 лет превращается в миллионы рублей переплаты. Но низкая ставка по новостройке часто компенсируется более высокой стоимостью самого метра и рисками долгостроя. В этом подробном гайде мы взвесим все «за» и «против», посчитаем реальную экономику и поможем вам выбрать идеальный вариант под ваш бюджет.
📉 Почему ставки такие разные?
Государство субсидирует застройщиков, чтобы стимулировать строительство. Поэтому банки выдают ипотеку на новостройки по льготным программам (семейная, IT-ипотека, господдержка) под низкий процент. На вторичном рынке таких субсидий нет, и ставка приближается к ключевой ставке ЦБ, делая ежемесячный платеж значительно выше.
Раунд 1: Финансовая математика
Давайте сравним два сценария покупки квартиры стоимостью 10 миллионов рублей (условные цифры для примера логики расчета).
Вывод: Новостройка выигрывает в ежемесячном cash-flow (денежном потоке), но проигрывает в стоимости актива на входе. Вторичка требует больших платежей сейчас, но вы покупаете актив по реальной рыночной цене без наценки за «льготность».
Раунд 2: Риски и сроки заселения
Финансы — не единственный критерий. Важно понимать, когда вы сможете жить в новой квартире.
🏗️ Новостройка: ожидание и лотерея
- ⏳
Срок сдачи. Вам придется ждать от полугода до трех лет. Все это время вы будете платить ипотеку и, скорее всего, арендовать жилье, что двойная нагрузка. - ⚠️
Риск долгостроя. Несмотря на эскроу-счета, задержки сдачи на 6–12 месяцев стали нормой. А в худшем случае — банкротство застройщика и суды. - 🔨
Качество строительства. Часто требуется серьезная доработка: выравнивание стен, замена окон, исправление косяков строителей.
🏠 Вторичка: «Заезжай и живи»
- 🔑
Моментальное заселение. Сделка занимает 2–4 недели. Вы можете жить в своей квартире уже в следующем месяце. - 👀
Все видно сразу. Вы видите соседей, состояние подъезда, инсоляцию (свет), шумоизоляцию. Никаких котов в мешке. - 📍
Развитая инфраструктура. Школы, сады, магазины уже работают, а не обещаны на генплане через 5 лет.
💡 Лайфхак: Инвестиционная пауза
Если вы берете новостройку на котловане, рассмотрите возможность досрочного погашения части ипотеки в период ожидания сдачи дома. Поскольку ставка льготная, а инфляция может быть выше, иногда выгоднее держать деньги на вкладе. Но если у вас нет финансовой дисциплины, лучше гасить долг, чтобы снизить тело кредита к моменту начала выплат полной суммы.
Скрытые расходы, о которых молчат менеджеры
При расчете бюджета учтите эти статьи расходов, которые часто выпадают из поля зрения:
- 1
Оценка недвижимости.
Для вторички обязательна оценка для банка (3–5 тыс. руб.). Для новостройки обычно не требуется, пока дом не сдан. - 2
Страховка отделки и конструктива.
В новостройке страховка дешевле (страхуют только стены). Во вторичке страхуется и отделка, что дороже, но критично важно (затопили соседи — платит страховая). - 3
Юридическая проверка.
Для вторички крайне рекомендуется заказать проверку чистоты сделки у юриста (10–30 тыс. руб.). Риск оспаривания сделки здесь в разы выше, чем при покупке у застройщика по ДДУ. - 4
Ремонт «под ноль».
В новостройке без отделки ремонт съест еще 20–30% от стоимости квартиры. Во вторичке часто можно заехать сразу или сделать косметический ремонт.
Чек-лист: Что выбрать именно вам?
Выбирайте новостройку, если:
- У вас небольшой первоначальный взнос.
- Важна низкая ежемесячная нагрузка (льготная ставка).
- Вы готовы ждать 1–3 года и платить аренду.
- Хотите современную планировку, паркинг и новый подъезд.
- Не хотите рисковать столкнуться с «черными риелторами».
Выбирайте вторичку, если:
- Квартира нужна «здесь и сейчас» (свадьба, рождение ребенка).
- У вас есть большой первоначальный взнос (чтобы снизить платеж).
- Вы нашли вариант с хорошим ремонтом ниже рынка.
- Для вас критична локация (центр, конкретная школа).
- Вы умеете торговаться и проверять документы.
Стратегия «Переходный период»
Существует гибридная стратегия, которую используют опытные инвесторы и заемщики:
- Взять новостройку по льготной программе на этапе котлована.
- Пока дом строится, копить деньги на вкладе (если ставка по вкладу выше ставки ипотеки) или гасить досрочно.
- После сдачи дома и оформления собственности, если рыночные ставки упадут, сделать рефинансирование в обычную ипотеку (если это будет выгодно) или оставить как есть.
- Либо продать новостройку после роста цены (на стадии готовности) и купить вторичку, используя накопленную разницу.
Эта стратегия требует холодного расчета и понимания рыночных трендов, но позволяет зафиксировать низкую ставку на старте.
Как получить одобрение на ипотеку в 2026 году?
Банки ужесточили требования к заемщикам. Чтобы повысить шансы:
- Закройте мелкие кредиты и кредитки. Снижение долговой нагрузки (ПДН) — главный фактор одобрения крупной суммы.
- Подтвердите весь доход. «Серые» зарплаты не учитываются. Используйте справки по форме банка, если работодатель не дает 2-НДФЛ.
- Не меняйте работу перед сделкой. Стаж на текущем месте должен быть не менее 3–6 месяцев.
- Используйте госпрограммы. Проверьте, подходите ли вы под Семейную, IT или Дальневосточную ипотеку. Это сэкономит миллионы.
Найдите лучшую ипотеку для себя
Не переплачивайте миллионами. Сравните ставки по новостройкам и вторичному жилью в ведущих банках. Используйте фильтры по госпрограммам и рассчитайте реальный платеж.